
サマリ
地方銀行や信用金庫は、地域企業との継続的な接点を持っています。決算書だけでなく、経営者との面談、資金の流れ、取引先との関係、採用、承継、設備投資など、企業の変化を複数の接点から把握できる立場です。
しかし、情報を集めることと、顧客が納得できる課題整理や本業支援へつなぐことは同じではありません。金融庁は2026年企業アンケートで、主な取引金融機関による課題把握を尋ねました。自社の事業や経営課題を「よく」または「ある程度」聞くとする企業は79.9%です。一方、金融機関が考える自社の経営課題や評価を「よく」または「ある程度」伝えるとする企業は64.5%でした。
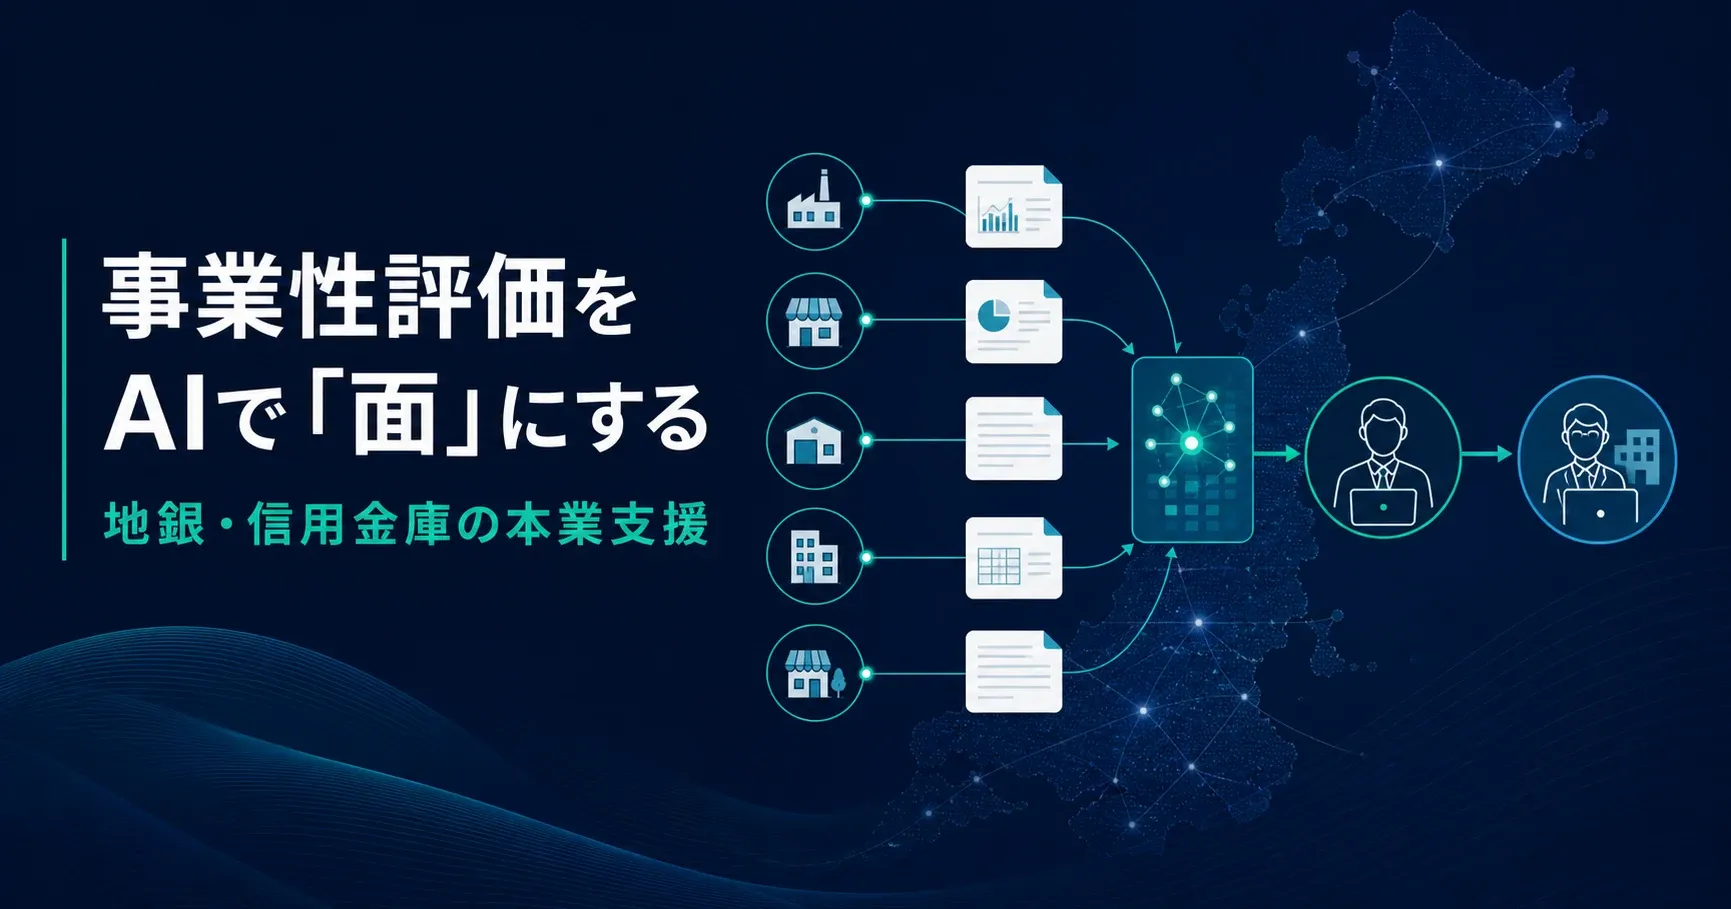
本稿でいう事業性評価を「面」でやるとは、顧客情報を無制限に一つへ集めることではありません。権限のある担当者が、1社ごとの承認された記録を根拠へ戻れる形で整理します。そのうえで、複数社に共通する課題の型と支援機会を横断して見ることです。個社の秘密を別の顧客へ見せず、融資判断の自動化にも使いません。
最初の1業務は、法人訪問後の面談記録をAIで整理することです。AIは、課題候補、根拠、未確認事項、次の質問、本部専門部署への連携候補を下書きします。担当者が事実を確認し、顧客へ問い直し、融資判断と支援提案を行います。この一周を作ってから、地域全体の課題パターンへ広げます。
データ:業界の現在地
課題を「聞く」79.9%に対し、「伝える」は64.5%
金融庁は、メガバンクまたは地域金融機関を主な取引金融機関とする中堅・中小企業約3万社を対象に、2026年1月6日から30日までウェブ調査を行いました。回答は10,720社、回答率は35.7%です。
主な取引金融機関が、自社の事業や経営課題を「よく」または「ある程度」聞くと答えた企業は79.9%でした。この設問の回答企業は9,045社です。金融機関が考える自社の経営課題や評価を「よく」または「ある程度」伝えると答えた企業は64.5%でした。この設問の回答企業は9,033社です。
この二つは同じ成果指標ではなく、回答企業数も異なります。そのため、課題を聞くことと、金融機関の見立てを顧客へ伝えることを、同じ成果として扱わない方がよいと私たちは考えます。
AIに期待するのは、顧客へ見せる結論を作ることではありません。面談記録のどの発言を根拠に、どの課題候補を置き、何が未確認なのかを担当者が検討できる下書きへ変えることです。
手数料を払ってでも受けたい支援と、実際の利用には差がある
同じ金融庁の2026年企業アンケートでは、8,373社がサービスに関する設問へ回答しました。手数料を払ってでも受けたいサービスと、実際に提供を受けたサービスを複数回答で尋ねています。
「現場で作業を担当する従業員の紹介」は、手数料を払ってでも受けたい企業が19.3%でした。実際に提供を受けた企業は3.9%です。「業務効率化(IT化・デジタル化を含む)に関する支援」は、受けたい企業が14.8%でした。実際に受けた企業は8.0%です。「各種支援制度の紹介や申請の支援」は、受けたい企業が25.5%でした。実際に受けた企業は19.2%です。
この差をそのまま売上見込みへ置き換えることはできません。ただし、人材、IT・デジタル化、支援制度という異なる課題を、面談の自由記述から見つけ、適切な専門部署や外部支援先へつなぐ候補として整理する余地はあります。
収益化済みまたは目指す82.8%のうち、十分な収益性の実現は4.2%
金融庁の2024年資料「地域銀行による顧客の課題解決支援の現状と課題」は、複数の調査を組み合わせています。地域銀行へのアンケート、企業アンケート、地域銀行と企業へのヒアリングです。
同資料は、本業支援を、主に成長期・成熟期の企業へ提供する非金融サービスとして整理しています。一般的なコンサルティング、DX・IT、SDGs、M&A・事業承継、人材紹介、海外進出などが該当します。
この資料の金融機関側の集計対象は地域銀行です。信用金庫の比率を示すものではないため、本稿でも数値を信用金庫へ一般化しません。
地域銀行が重点的に取り組む上位3分野を合算し、収益上の位置付けを尋ねています。「既に十分な収益を得ている」は4.2%、「収益の柱とすることを目指す」は54.4%でした。「収益の柱とはしないが収益化を目指す」は24.2%です。3区分を合計すると、収益化済みまたは収益化を目指す回答は82.8%です。
同資料の企業アンケートは、本業支援に当たる6サービスの提供を受けた企業の回答を集計しています。金融機関が自社の経営課題やニーズを「十分に理解している」と答えた企業は26.2%でした。提供された支援が自社の経営課題やニーズに「完全に合致していた」と答えた企業は15.3%です。上の地域銀行向け収益設問とは、回答者が異なります。
同資料は、本部専門部署と営業店の人員不足を課題として示しています。本業支援は従来の融資業務より手間がかかり、専門人材と営業店・本部の連携が必要だと整理しています。
金融機関の9割強が生成AIを利用または試行している
日本銀行は、大手行、地域銀行、第二地方銀行、信用金庫、その他を含む取引先金融機関150先へ生成AIの利用状況を尋ね、全先から回答を得ました。
生成AIを「利用中」は79.3%、「試行中」は11.3%でした。利用中または試行中の金融機関は、150先のうち136先です。「利用も試行もしていない」は9.3%でした。
利用中または試行中の金融機関では、融資稟議書の作成や顧客ニーズに応じた営業支援にも利用・試行が広がっています。一方、ビジネスマッチングでの利用や、AIの出力を顧客へ直接提示する使い方は限定的です。日本銀行と金融機関の意見交換でも、顧客へ直接提示する使い方には慎重な姿勢がみられました。
利用の広がりは、事業性評価を自動化してよいことを意味しません。日本銀行は、情報漏えいと出力・挙動の不確実性を主要なリスクとして挙げ、用途のリスクに応じた管理が必要だとしています。
データ:この業界だけの構造
1社ずつの「点」だけでなく、地域の課題を「面」で捉える
地域金融機関の強みは、企業の決算書を一度読むことではありません。同じ地域で継続的に面談し、資金需要、受発注、人材、承継、設備、販路の変化に接することです。1社ずつの記録が担当者のメモに閉じれば、似た課題を別の営業店が一から聞き直し、本部専門部署にも支援候補がまとまって届きにくくなります。
「面」で見るために必要なのは、顧客名や面談全文を全職員へ開放することではありません。権限を保ったまま、課題候補を共通タグへ整理します。タグの例は「販路」「人材」「業務効率化・DX」「事業承継」「資金繰り」です。どの発言・数値を根拠にしたか、何が未確認かも残します。集計するときは、個社を特定できる情報を必要以上に出さず、元の記録へ戻れる担当者も限定します。
営業店と本部専門部署の連携項目をそろえる
本業支援は、一人の営業担当者だけで完結しません。企業の話から課題候補を見つけ、担当者が顧客に確かめ、必要なら本部のDX、人材、承継、M&Aなどの専門部署へつなぎます。外部の専門家や支援機関と組む場合もあります。
ここでAIが役立つのは、面談記録を短くするだけではなく、専門部署が判断できる最低限の材料へそろえることです。「何に困っているか」だけでなく、「どの発言が根拠か」「既に試したことは何か」「いつまでに何を決めるのか」「次回何を聞くか」を下書きします。
法人訪問の記録を、本業支援へつなぐ
AIは課題候補と次の質問を下書きし、担当者と専門部署が事実、支援可否、顧客への説明を確認します。
- 担当者が事実と顧客の言葉を記録する面談メモ、承認された財務情報、取引の変化を、出典と閲覧権限を保ったままそろえます。
- AIが課題候補と次の質問を下書きする課題タグ、根拠、未確認事項、次回質問、専門部署への連携候補を分け、根拠がない内容は補いません。
- 人が確認し、顧客と支援方針を決める担当者が顧客へ事実を確かめ、専門部署が支援可否を判断し、提案内容と融資判断は人が決定します。
AIの役割は整理と下書きまでです。事実確認、融資判断、顧客への説明、支援の推薦・契約・最終決定は人が担います。
支援後の結果を戻して初めて、提案の質を学べる
課題タグを付けるだけでは、手数料収益にも顧客の成果にもつながりません。本部へ連携した後に、追加確認が必要だったか、支援を提案したか、顧客が受けたか、外部専門家へつないだか、どの理由で見送ったかを記録します。
この結果を戻せば、「人材不足」という同じ言葉でも、現場作業者の採用、管理職育成、業務の省力化では必要な支援が違うと分かります。AIへ成功率を予測させるのではなく、次の担当者が適切な質問を選べる材料を増やします。
顧客情報とAI出力を、同じ権限で扱わない
面談記録、財務情報、取引の流れには、機密性の高い顧客情報が含まれます。用途ごとに入力可能な情報、閲覧できる担当者、保存期間、利用するAI環境、ログ、承認者を決める必要があります。複数社の傾向を見るときも、目的に必要な粒度へ集約し、個社情報を別顧客への提案文へ流用しません。
AIの出力には、元の記録にない推測が混ざる可能性があります。出力を顧客へ直接見せず、各課題候補に根拠へのリンクと「確認済み」「未確認」を付け、人が確認してから利用します。
服部の分析
服部の視点から地域金融の業務構造を整理すると、生成AIの機会は「融資判断を速くすること」だけにありません。地域企業から日々集まる言葉を、本業支援へつながる問いに変え、支店を越えて課題の型を見つけることにあります。
企業アンケートでは、金融機関が課題を聞くとの評価より、金融機関が考える課題や評価を伝えるとの評価が低くなっています。本業支援では、収益化済みまたは収益化を目指す回答が82.8%を占めます。そのうち、十分な収益性を実現している回答は4.2%です。ここから私たちは、情報量そのものよりも、情報を顧客と確認できる仮説へ変え、専門部署へ渡し、支援後の結果を次の面談へ戻す一連の流れが重要だと見ています。
「面」で見る価値は、地域企業を一つの平均像へまとめることではありません。個社の文脈を守ったまま、複数の企業で繰り返される課題と、まだ届いていない支援を見つけることです。たとえば、人材不足という言葉を一括りにせず、採用、定着、技能継承、業務省力化へ分ければ、担当者が次に聞く質問と、つなぐ専門部署が変わります。
一方で、AIが出した課題候補をスコア化し、そのまま融資判断や営業優先順位へ使えば、根拠のない推測が顧客対応へ入り込みます。融資の可否、顧客へ伝える評価、どの支援を勧めるかは人が決めるべきです。AIは、人が顧客と向き合う前に確認すべき材料を整える役割に限定します。
提言 — どう付き合っていくか
1. 最初の1業務を「訪問後の課題整理」に絞る
一つの営業店と一つの本部専門部署を選び、法人訪問後の面談記録から、課題候補、根拠、未確認事項、次回質問、連携候補をAIに下書きさせます。担当者が顧客の言葉と照らして修正し、顧客へ確認する前に課題を確定しません。
2. 課題タグより先に、根拠と未確認事項を固定する
課題タグは、販路、人材、業務効率化・DX、事業承継、資金繰りなど、担当者と専門部署が同じ意味で使える少数から始めます。ただし、タグだけを保存せず、元の発言・数値、記録日時、確認者、未確認事項を必須にします。AIが根拠を示せない候補は、事実ではなく質問として残します。
3. 本部への連携可否と、その理由を記録する
本部専門部署は、連携を受けたか、追加情報を求めたか、対象外としたか、その理由を返します。顧客へ提案した場合は、受諾、見送り、継続検討を記録します。AIの提案件数ではなく、根拠付きの連携率、追加確認の回数、訪問から専門部署の初動までの時間、顧客への訂正件数を測ります。
4. 個社の一周を確認してから、地域の「面」へ広げる
最初の営業店で、一周の流れを完成させます。流れは、記録する → AIが下書きする → 人が顧客へ確認する → 専門部署が判断する → 結果を戻すです。情報への権限、ログ、保存期間、顧客説明の手順も同時に確認します。
この一周が安全に回ってから、匿名化・集約した課題件数を営業店間で比較し、地域に共通する支援テーマを探します。最初から全顧客の情報をAIへ集めず、一つの面談と一つの支援ルートで、根拠と人の責任を守れることを確かめるのが先です。
出典・参照データ
本レポートの分析は以下の一次情報に基づいています。統計・数値の詳細は各出典をご確認ください。
- 「金融機関の取組みの評価等に関する企業アンケート調査」の公表について金融庁
企業約3万社への調査条件、回答10,720社、金融機関による課題把握・共有の評価、本業支援サービスへのニーズと利用実績を引用
- 地域銀行による顧客の課題解決支援の現状と課題金融庁
地域銀行の本業支援の定義、顧客評価、重点分野の収益化状況、営業店・本部専門部署の人員課題を引用
- 金融システムレポート別冊「金融機関における生成AIの利用状況とリスク管理」日本銀行
取引先金融機関150先の生成AI利用・試行状況、顧客関連業務への用途拡大、リスク管理上の論点を引用