
サマリ
卸売・商社は、商品を右から左へ動かすだけの仕事だと言われ続けてきました。実際には、仕入先の都合と納入先の都合を突き合わせ、仕様と納期と価格を成立する形に整える仕事です。ただし、その整える作業の大半は担当者の頭の中と個別のやりとりに残っていて、値札が付いていません。
経済産業省の「商業動態統計」では、2025年の卸売業計の販売額は477.5兆円、小売業計は157.5兆円でした。卸を通る金額は小売のおよそ3.0倍あります。商品が最終消費者に届くまでに複数の事業者を経由するため、同じ商品の取引が何度も計上されるからです。この多段階の構造そのものが、卸売・商社の存在理由が問われ続ける理由でもあります。
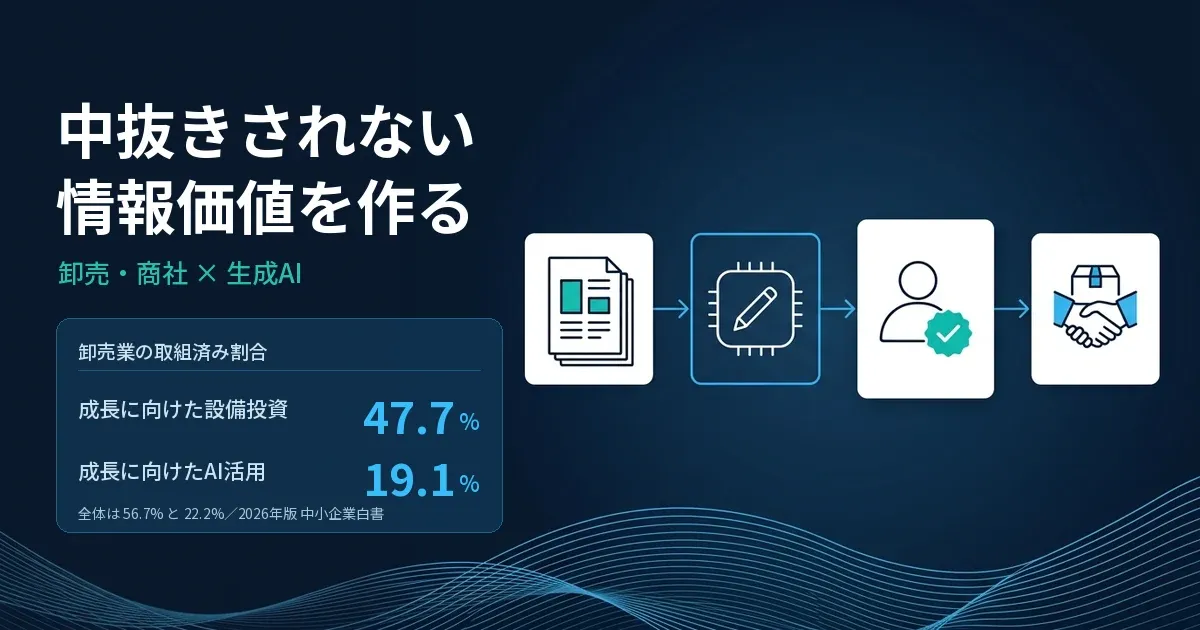
ここで注目したいのは、投資の向き先です。中小企業庁の「2026年版 中小企業白書」によれば、成長に向けた設備投資に取り組んだ卸売業は47.7%(全体は56.7%)で、掲載されている7業種の中で単独の最下位でした。一方、同じ調査の成長に向けたAI活用では卸売業が19.1%(全体は22.2%)で、建設業の19.0%、運輸業・郵便業の18.1%とほとんど並びます。
どちらの取組でも卸売業は全体を下回っており、見劣りの度合いそのものはほぼ同じです。全体を1とすると設備投資が0.84、AI活用が0.86で、AIのほうが差が小さいとは言えません。違うのは位置です。設備投資では卸売業だけが際立って低いのに対し、AI活用の低さは複数の業種に共通しています。
私たちは、これを卸売・商社にとっての踊り場ではなく、入口だと見ています。設備で順位を取り返すより、まだ大半の業種が同じ水準にいる情報側で並ぶほうが現実的だからです。在庫を持つことで果たしてきた機能を、情報を持つことで果たし直せるかどうか。
結論は、最初の1業務を「引き合い1件分の商品情報を、承認済みの社内資料から生成AIに下書きさせ、仕様と価格は担当者が確定する」に絞ることです。下書きが何分で出るか、担当者が何か所直したかを測り、実測できてから商品群と拠点を広げます。
データ:業界の現在地
卸を通る金額は小売のおよそ3.0倍ある
経済産業省の「商業動態統計」は、商業を営む事業所の販売額を継続的に把握する統計です。2025年(暦年)の販売額は、商業計が635.0兆円、うち卸売業計が477.5兆円、小売業計が157.5兆円でした。卸売業計を小売業計で割ると約3.0倍になります。なおこの統計は事業所の規模を問わない集計なので、中小企業だけを取り出した数字ではありません。
2025年の商業販売額(卸売業計と小売業計)
経済産業省「商業動態統計」の業種別商業販売額(暦年)です。卸売業計には事業者間の取引が含まれるため、同じ商品が流通段階ごとに計上されます。
- 卸売業計2025年・前年比1.3%増477.5兆円
- 小売業計2025年・前年比1.4%増157.5兆円
この統計は事業所の規模を問わない集計で、中小企業に限定した値ではありません。本レポートが後段で扱う中小企業向けアンケートとは母集団が異なります。また卸売業計と小売業計の比が約3.0倍であることは、卸売業の付加価値が小売業の3倍あるという意味ではありません。事業者間取引が流通段階ごとに重複して計上されるためです。さらに同統計の注記のとおり、2025年1月に水準の調整が行われ、2024年12月以前との間に断層があります。販売額そのものを前年と引き算して増減を読むことはできません。前年比はこの断層を補正して算出された値です。
倍率の大きさは、卸売・商社が扱う金額の大きさであると同時に、経由する段階の多さでもあります。段階が多いほど、どこかの段階が不要だと判断されたときの影響も大きくなります。
成長に向けた設備投資では、卸売業が掲載業種で最も低い
中小企業庁の「2026年版 中小企業白書」は、2019年以降の成長に向けた設備投資の取組状況を業種別に示しています(第2-2-3図)。ここでの「成長に向けた設備投資」とは、生産能力の拡大や新事業への進出など、売上高を増加させるために行った設備の新設・増強を指し、ITツールやAIの活用は除かれています。
卸売業は47.7%で、掲載された7業種の中で単独の最下位です。次に低い小売業の50.4%とは2.7ポイント、最も高い製造業の68.7%とは21.0ポイントの開きがあります。5割を下回ったのも卸売業だけでした。
データ:この業界だけの構造
設備投資では単独の最下位、AI活用では下位が横並び
同じ白書は、成長に向けたAI活用の取組状況も同じ調査・同じ回答者数で示しています(第2-2-13図)。ここでの「成長に向けたAI活用」は、売上高を増加させるために、従前は自社のみではできなかった、または十分ではなかった業務についてAIを活用することと定義されています。コスト削減ではなく、売上の側に置かれた定義である点が重要です。
ただし同図の「AI」は生成AIに限りません。白書の注記では、画像認識、音声認識、自然言語処理、データ分析、意思決定支援、生成AIなどを指す広い定義とされており、対象期間も2019年以降です。生成AIの導入率そのものではない点に注意してください。
2つの図を並べたとき、読み取ってよいことと読み取れないことがあります。
まず、読み取れないこと。設備投資の差(56.7%と47.7%で9.0ポイント)とAI活用の差(22.2%と19.1%で3.1ポイント)を比べて、AIのほうが差が小さいと結論することはできません。2つの指標は水準そのものが2.5倍違うためで、全体を1として比率で見ると設備投資が0.84、AI活用が0.86と、見劣りの度合いはほぼ同じです。差が3分の1に縮んだように見えるのは、基準となる割合が違うことによる算術上の効果にすぎません。
読み取れるのは、卸売業が置かれている位置の違いです。設備投資では、卸売業47.7%は次に低い小売業50.4%とも2.7ポイント離れた単独の最下位で、この業種だけが際立って低い。一方AI活用では、卸売業19.1%の前後に建設業19.0%と運輸業・郵便業18.1%が1ポイント前後で並び、下位は団子状態です。卸売業だけが取り残されているわけではありません。
設備投資の低さは、卸売・商社の事業構造から見れば不思議ではありません。倉庫や配送車両を増やしても、それ自体は取引先にとっての値上げ理由になりにくいからです。そして設備投資の順位は、すでについてしまっています。対してAI活用は、情報通信業55.5%を別にすれば、多くの業種が18%台から28%台に収まる段階にあります。順位がまだ確定していない領域であり、だからこそ卸売・商社にとっては設備より勝ち目のある戦場だと私たちは見ています。
5年後の見通しは、全産業とほとんど同じ
商工組合中央金庫の「中小企業の生成AIの利用にかかる調査(2026年1月調査)」は、回答企業3,892社のうち卸売が746社(19.2%)を占める調査です。所属業界のおよそ5年後のAIをとりまく状況について、卸売業(n=704)と全産業の回答は次のようになりました。
卸売業の回答は、どの項目も全産業とほとんど変わりません。AIの活用は限定的が卸売業で40.5%、全産業で42.2%。ビジネスモデルが根本的に変化するが卸売業で10.7%、全産業で10.6%です。同じ調査で情報通信業(n=36)はビジネスモデルが根本的に変化するが52.8%に達しており、業界による差は確かに出ています。その中で卸売業は、平均から動いていません。
自分の業界が特別に変わるとも、特別に変わらないとも思っていない。この「平均的な見通し」が、いまの卸売・商社の立ち位置です。
白書が取り上げた卸売業の事例では、どこに手間が集中していたか
「2026年版 中小企業白書」は、AIを活用して生産性を高めた企業として、東京都新宿区の株式会社オプトサイエンス(従業員33名、事業内容は機械器具卸売業)を事例2-2-3で紹介しています。レーザー関連の光学機器を輸入販売する商社です。
白書によれば、同社が扱う製品は最先端かつ専門性が高く、個別の技術解説書やマニュアルが用意されていない場合が多いため、営業担当者が関連する海外論文や英語マニュアルを探して読み込み、自ら技術解説文書を作成する必要がありました。同社は2023年に生成AIを導入し、世界中の論文を収集して要約させたり、英語マニュアルを翻訳させて要点を抽出させたりする使い方が広がり、特に経験が少ない若手従業員の技術知識の補完につながったと記されています。
業界専門誌への広告でも、商品選定やキャッチコピーの作成を生成AIに出力させ、それを基に営業担当者が推敲する方法へ切り替えた結果、広告からの問合せは以前の月平均5件程度から、多い月には45件に達し、レスポンスは平均で2倍以上に増加したとされています。同社は、生成AIが示した情報の正確性については必ずファクトチェックを行うことを徹底していると白書は記録しています。
ここから先は私たちの解釈です。白書が記録しているのは同社の業務改善であって、収益モデルが変わったとは書かれていません。そのうえで読むと、同社が生成AIを投入した先は在庫でも配送でもなく、その機器が自分の実験系に合うかどうかを、顧客が判断できる形にして渡す仕事でした。手間が集中する場所と、顧客が同社を選ぶ理由が、同じ場所にあったということだと私たちは考えています。
服部の分析
卸売・商社が説明しづらい商売だと言われるのは、メーカーでも小売でもない位置にいるからです。取引先に価値を問われると、対応の速さや融通の利きやすさといった、値札の付けにくい答えになりがちです。
けれども、白書が取り上げたオプトサイエンスの事例を読むと、値札の付けられる仕事の輪郭ははっきりしています。同社で生成AIが投入されたのは、在庫でも配送でもなく、専門性が高く解説書が用意されていない製品について、顧客が判断できる形の説明を作る工程でした。そこが手間の集中する場所であり、同時に顧客が同社を選ぶ理由がある場所でもあった、と私たちは読んでいます。
この構図は、扱う商材が変わっても残ります。型番の後継はどれか、この条件で使えるか、といった適合性の確認は、カタログと過去の納入記録を突き合わせないと答えが出ません。そして、その突き合わせにかかった時間は請求書のどこにも現れないのが普通です。値札が付いていない以上、担当者が辞めればその機能ごと消えます。
ここが、生成AIを入れる場所だと私たちは考えています。承認済みのカタログ、過去の納入記録、メーカーからの技術連絡。これらを読んで回答の下書きを作るところまでをAIに任せ、仕様・価格・納期・適合性の確定は人が担う。オプトサイエンスが生成AIの出力に対して必ずファクトチェックを行うと白書に記録されているのは、この分界を運用に落とした形です。
大事なのは、これが人員削減の話ではないことです。白書の「成長に向けたAI活用」の定義は、売上高を増加させるために、従前は自社のみではできなかった、または十分ではなかった業務をAIで行うこととされています。オプトサイエンスについても白書は、営業担当者の負担を減らしながら広告のレスポンスが平均2倍以上に増加した、と記録しています。負担が減ることと成果が増えることは、この事例では同時に起きています。
設備投資で47.7%という数字を、卸売・商社の保守性の証拠として読むのは正確ではないと私たちは考えています。倉庫を建てても値上げの理由にならない構造の中で、合理的に投資を控えてきた結果とも読めます。だとすれば問題は投資しないことではなく、投資すべき対象が設備ではなくなったことに、値付けの仕組みが追いついていないことです。
中抜きされるのは、機能を持っていない卸ではありません。機能を持っているのに、それを言語化して値段を付けていない卸です。担当者の頭の中にある適合性の判断は、外から見れば存在しないのと同じだからです。
提言 — どう付き合っていくか
着手順に並べます。最初の1業務を狭く決めることが、いちばん効きます。
1. 最初の1業務を「引き合い1件分の商品情報の下書き」に絞る
対象は、問い合わせの多い1商品群に限定します。承認済みのカタログと過去の納入記録を読ませ、顧客への回答文の下書きをAIに作らせる。担当者は、仕様・価格・納期・適合性を確定して送ります。全社展開も全商品対応も、この段階では考えません。
2. 人が確定する項目を、最初に分けて書き出す
AIに下書きさせてよい項目(商品の説明、比較の観点、過去の類似事例)と、人しか確定できない項目(適合性の可否、価格、納期、保証の範囲)を、入力の時点で分けます。この線引きを後から引こうとすると、必ず曖昧になります。オプトサイエンスの事例でファクトチェックが徹底されているのは、線が先に引かれているからです。
3. 答えられなかった質問を、社内の資料へ戻す
下書きが作れなかった問い合わせ、担当者が大きく直した回答は、そのまま捨てずに記録します。そこが自社の商品情報の穴です。穴を埋めていく作業そのものが、担当者の頭の中にあった機能を、会社の資産へ移す作業になります。
4. 下書き時間と訂正箇所を測ってから、商品群と拠点を広げる
測る指標は2つで足ります。下書きが出るまでの時間と、担当者が直した箇所の数です。この2つが実測できて初めて、「情報をまとめて渡す機能」に値段を付ける議論ができます。測らないまま商品群を広げると、速くなった実感だけが残り、値付けには届きません。
在庫を持つことで果たしてきた機能を、情報を持つことで果たし直す。そのための入口は、引き合い1件分の下書きという、驚くほど小さな単位にあります。
出典・参照データ
本レポートの分析は以下の一次情報に基づいています。統計・数値の詳細は各出典をご確認ください。
- 2026年版 中小企業白書中小企業庁
第2-2-3図(成長に向けた設備投資の取組状況・業種別)、第2-2-13図(成長に向けたAI活用の取組状況・業種別)、両図の定義と注記、事例2-2-3を引用
- 中小企業の生成AIの利用にかかる調査(2026年1月調査)商工組合中央金庫
調査対象と回答企業数の構成、所属業界の5年後のAIをとりまく環境に関する業種別集計(卸売業と全産業)を引用
- 商業動態統計 時系列データ「業種別商業販売額及び前年(度、同期、同月)比」経済産業省
同表の販売額(年)・前年比(年)シートから2025年の商業計・卸売業計・小売業計を、注1と注2から2025年1月の水準調整による断層とリンク係数の扱いを引用