AIの利用は回答者の89%、EBITへの効果は37%、高業績は6% — McKinsey「State of AI 2026」で読むワークフロー再設計の差
- 公開
- 読了時間
- 9分で読めます
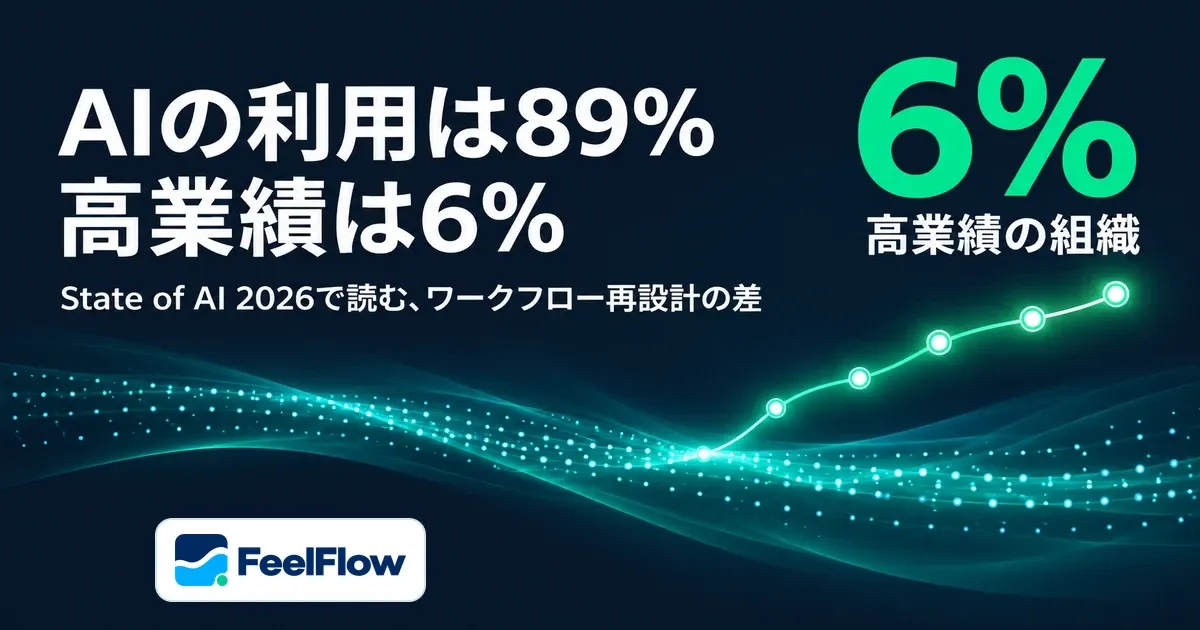
McKinseyの2026年調査では、回答者の89%が自社でのAI利用を答える一方、EBITへの効果を挙げたのは37%で前年とほぼ同じ、高業績の組織は6%にとどまりました。高業績の組織とそれ以外で何が違ったのかを一次データで確かめ、来期の予算を何に付けるかの判断軸に落とします。
POINT
AIを使うこと自体は、もう差になりません。McKinseyの2026年調査で、AIによるEBITへの効果を挙げた回答者は37%と前年からほぼ横ばいで、EBITの5%以上をAIに帰し、大きな価値を得たと答える高業績の組織は6%のままでした。高業績の組織の約4分の3はAIの利用に合わせてワークフローを根本から組み直したと答え、それ以外の回答者では約4分の1でした。この差は相関であって因果の証明ではありませんが、来期の予算を「ツール費」だけでなく「業務を組み直す工数」に付ける判断の材料になります。
- 自社が少なくとも1つの業務でAIを定常的に使っていると答えた回答者は89%(2025年は88%)。AIを使う組織のうち全社規模で拡大段階以上にあるのは44%(同38%)
- AIがEBITに何らかの効果をもたらしたと答えた回答者は37%(2025年は39%)。McKinseyはこれを前年とほぼ変わらないと評価している。高業績の組織は回答者の約6%で、前年と同じ
- AIで効率化を目指す割合は、高業績の組織が78%、それ以外が82%とほぼ同じ。成長を目指す割合は高業績が74%、それ以外が47%、革新は高業績が65%、それ以外が49%で差が開く
- AIを使うためにワークフローを根本から組み直したと答えた割合は、高業績の組織が約4分の3(前年は55%)、それ以外が約4分の1。高業績の組織は、経営層の関与と、効果を測る手順を定めていると答える割合も、それ以外の2倍だった
サマリ
McKinseyが毎年行っている世界規模の調査「The state of AI」の2026年版が、2026年8月に公開されました。97カ国の1,719人が回答し、89%が「自社は少なくとも1つの業務でAIを定常的に使っている」と答えています。AIを使うこと自体は、もはや珍しくありません。
ところが、AIが会社の利益(EBIT)に何らかの効果をもたらしたと答えた回答者は37%で、前年の39%とほぼ変わりませんでした。EBITの5%以上をAIに帰し、AIから「大きな」価値を得たと答える高業績の組織は、回答者の約6%で、前年と同じです。利用は広がっても、全社の利益への効果を答えた回答者の割合は動いていません。
では、6%の組織は何が違ったのか。調査の答えの一つは、ワークフローの組み直しです。AIを使うために業務の流れを根本から組み直したと答えた割合は、高業績の組織で約4分の3、それ以外で約4分の1でした。8月のレポート「効果測定の3レイヤー」と「『生成AI導入の95%はP&L効果なし』をどう読むか」では、AIの効果が見えない理由を扱いました。本稿は反対側から、効果を挙げた組織の行動を読みます。結論は、来期の予算を「AIツールの費用」だけで組まず、業務を組み直す工数に付けることです。
データの整理:何が測られたのか
調査の概要:97カ国1,719人のオンライン調査
2026年版の調査は、2026年5月4日から6月8日にオンラインで行われました。回答者は97カ国の1,719人で、地域・業種・企業規模・職種・在職年数は幅広く、36%が年商10億ドルを超える組織に所属しています。国による回答率の差を補うため、各回答者の国が世界のGDPに占める割合で加重しています。
読む前に押さえておきたい点が三つあります。
- 数字はすべて回答者の割合です。企業の数を数えた統計ではなく、回答者が自社について答えた内容を集計しています
- EBITへの効果や高業績かどうかは、回答者の自己申告に基づきます。財務諸表から計算した値ではありません
- 調査ページ(ウェブ版)には国別、たとえば日本だけの内訳は示されていません。本稿でも日本に限った数字は扱いません
利用は広がったが、EBITへの効果は横ばい
AIの利用は1年で深まりました。少なくとも1つの業務でAIを定常的に使うと答えた回答者は、2025年の88%から2026年は89%になりました。AIを使う組織の中で、試行の段階を越えて全社規模で拡大している、または拡大を終えた割合は38%から44%に増えました。自社が3つ以上の業務でAIを使っていると答えた回答者も、51%から56%に増えています。年商10億ドルを超える組織では、AIエージェントを1つ以上の業務で拡大している割合が27%から40%に伸びました。
一方、AIがEBITに何らかの効果をもたらしたと答えた割合は39%から37%で、McKinseyはこれを前年とほぼ変わらないと評価しています。本稿も、この2ポイントの差を減少とは読みません。
利用の広がりと利益の横ばいの間には、個人と会社のずれもあります。回答者の80%は、AIで自分の生産性が上がったと答えました。50%は、AIでよりよい判断ができるようになったと答えています。個人の手応えは、まだ会社の利益に変わりきっていません。
高業績の組織:EBITの5%以上をAIに帰し、大きな価値を得たと答える約6%
McKinseyは、EBITの5%以上がAIの利用によると答え、かつAIから「大きな」価値を得たと答えた回答者を、AIの高業績の組織(AI high performers)と定義しています。この割合は、2025年も2026年も回答者の約6%でした。
目的の差:効率は同じ、成長と革新で開く
高業績の組織とそれ以外で、AIを使う目的を比べた結果があります。効率化を目的にする割合は、両者でほとんど変わりません。差が開くのは、売上を伸ばす「成長」と、新しい事業や事業モデルをつくる「革新」です。
目的の幅は、事業を変える意欲にも表れます。今後3年でAIを使って事業を根本から変えるつもりだと答える割合は、高業績の組織がそれ以外の3.3倍でした。前年の2025年版の調査でも、高業績の組織の半数が3年以内にAIによる事業の変革を見込み、それ以外の回答者の3.6倍でした。それ以外の回答者で最も多かった見込みは「段階的な変化」で、48%です。
ワークフローの再設計:約4分の3と約4分の1
2026年版で目立つのは、ワークフローの組み直しです。AIの利用を理由にワークフローを根本から組み直したと答えた割合は、高業績の組織で約4分の3でした。前年の55%から増えています。それ以外の回答者では約4分の1にとどまりました。McKinseyは、高業績の組織はAIを既存の業務に差し込むのではなく、AIを前提に業務を組み直していると述べています。
高業績の組織は、組み直しを支える取り組みでも差があります。以下は、2026年版の本文が高業績の組織とそれ以外を比べた記述をまとめたものです。
| 項目 | 高業績の組織とそれ以外の差(2026年版) |
|---|---|
| AIの利用に合わせてワークフローを根本から組み直した | 高業績の組織は約4分の3(前年は55%)、それ以外は約4分の1 |
| 経営層がAIの取り組みへの関与を示している | 高業績の組織が2倍 |
| AIの取り組みの効果を測る手順を定めている | 高業績の組織が2倍 |
| ICT予算全体の15%超をAIに使っている | 高業績の組織が2倍超 |
| 来年のAI投資を10%以上増やす見込み | 高業績の組織は半数超、それ以外は36% |
| 今後3年でAIにより事業を根本から変えるつもり | 高業績の組織が3.3倍 |
ワークフローの組み直しの割合は、調査ページの本文で「約4分の3」「約4分の1」と書かれています(図表の値は確認できていません)。そのため本稿ではグラフにせず、表と本文で扱っています。
投資と費用、人員の見込み
投資の意欲は続いています。回答者の60%は、来年に自社のAI投資が増えると見込んでいます。一方で、トークン代を含むAIの運用費用がAIの利用を抑えていると答えた回答者も約20%いました。コーディングを支援するAIエージェントで機能を内製できるため、ソフトウェア製品や機能の購入を1つ以上見送ったと答えた回答者は32%です。
人員の見込みには注意が要ります。2025年版の調査では、32%が今後1年で全社の人員がAIによって3%以上減ると見込んでいました。2026年版で、過去1年にAIが全社の人員減少に寄与したと答えたのは、AIを使う組織の回答者の14%です。前年の見込みの半分に届きませんでした。2026年版で今後1年の人員減少を見込むのは39%、ほとんど変わらないと見込むのは43%です。
限界:自己申告の、相関の調査
この調査を読むときの限界も確認しておきます。
- 高業績の組織かどうかは、EBITへの寄与の自己申告で決まります。利益が出た組織ほど、AIの効果を大きく見積もる可能性は否定できません
- ワークフローの組み直しと高業績の関係は相関です。組み直したから利益が出たのか、利益が出たから組み直す余力があったのかは、この調査からは区別できません
- 高業績の組織の回答者は、目的の設問で92人です。割合の差は大きくても、母数は小さめです
- 「根本から組み直す」が具体的にどの程度の変更を指すのかは、調査ページでは確認できませんでした(未確認)
- 回答者の36%が年商10億ドル超の組織に所属しており、中小企業の実態をそのまま映したものではありません
岡崎の分析
導入率はもう差にならない
回答者の89%がAIを使い、EBITへの効果を答えた回答者は37%、高業績の組織は6%。この三つの数字の並びは、導入しているかどうかが、もはや組織を分ける軸ではないことを示しています。8月のレポート「日本企業の生成AI導入率は34%か、87%か」でも見たとおり、導入率は調査の母集団によって大きく揺れる数字です。来期の計画で導入率を目標に置いても、利益の説明にはつながりません。
経営者と話していると、「AIはもう全社で使える状態にした。次は何をすればいいのか」という相談を受けることがあります。この調査は、その「次」がツールの追加ではなく、業務の組み直しにある可能性を示しています。
効率の目的は同じ。差は「何のためにAIを使うか」
目的の比較で目を引くのは、効率化を目的にする割合が、高業績の組織で78%、それ以外で82%とほぼ同じだったことです。効率化を目指すこと自体は、差になっていません。差が開いたのは、売上を伸ばす成長(74%と47%)と、新しい事業をつくる革新(65%と49%)でした。
私たちは、ここにワークフローの組み直しとの接点があると見ています。今ある作業を速くするだけなら、既存の手順にAIを差し込めば足ります。売上を伸ばす、新しい提供価値をつくるといった目的を置くと、誰が何をどの順に行うかという業務の流れそのものを見直さざるを得ません。目的の幅と組み直しの深さは、同じ姿勢の表と裏だと私たちは考えています。ただし、これは調査の相関を私たちが解釈したものであり、調査が因果を示したわけではありません。
個人の生産性80%と、全社のEBIT 37%の間
回答者の80%が自分の生産性が上がったと答える一方で、EBITへの効果を挙げたのは37%でした。「効果測定の3レイヤー」では、AIの効果をタスク・業務プロセス・財務の3つの層に分けて追う見方を、フィールフロウの分析仮説として示しました。この見方に立つと、個人の作業時間の短縮と、会社の損益の変化は別の層で起きます。個人の手元で生まれた時間が、業務の流れの中で別の仕事に振り向けられなければ、損益には現れません。
高業績の組織が、効果を測る手順を定めていると答える割合でそれ以外の2倍だったことも、この見方と整合します。組み直した業務のどこで時間や費用が変わり、それが売上や利益のどこに出るのか。その道筋を先に決めているかどうかが、個人の手応えを会社の数字に変える分かれ目になると私たちは見ています。
人員の削減見込みで、効果を見積もらない
前年の調査で32%が人員の減少を見込んだのに対し、2026年の調査で過去1年にAIが人員の減少に寄与したと答えたのは14%で、半分に届きませんでした。AIの効果を人員削減の見込みで説明する計画は、実績から外れやすいということです。私たちは、来期の効果を見積もるときに人員削減を前提にせず、組み直した業務の処理量や品質、売上への寄与で測ることを勧めます。
提言 — どう付き合っていくか
来期の予算を組む時期に、AIの費目を「ツールの利用料」だけで考えていないかを点検することを提案します。以下はフィールフロウの提案であり、McKinseyの調査が示した測定値や、利益の保証ではありません。
来期のAI予算を「ツール費」から「業務を組み直す工数」へ広げる3つの手順
フィールフロウの提案。McKinseyの調査で高業績の組織ほど多く挙げた取り組み(ワークフローの組み直し、効果を測る手順、成長や革新の目的)を、予算の組み方に置き換えて着手順に並べたものです。図中の番号は着手順であり、調査の測定値ではありません。
- 業務を1つ選び、目的を決める効率化に加えて、売上や提供価値のどこを変えたいのかを書く。目的が効率だけなら、組み直しの範囲も狭いままになる。
- AIを前提に手順を書き直す今の手順にAIを差し込むのではなく、AIが下書きや一次判断を担う前提で、人が確かめる点と担当を引き直す。
- 測り方と工数を予算に載せる処理量・品質・売上への寄与のどれで測るかを先に決め、現場の担当者と設計者が組み直しに使う時間を、ツール費と並ぶ予算の項目にする。
AIの費用だけでなく、業務を組み直す人の時間に予算を付ける。効果の測り方は、使い始める前に決めておきます。
最初の対象には、件数が多く、手順が決まっていて、売上や顧客対応の質に近い業務を一つ選ぶことを勧めます。たとえば問い合わせへの一次回答や、提案書・見積書の下書きです。今の手順を書き出し、AIを前提に手順を引き直したときに、人が確かめる点がどこに移るかを表にします。そのうえで、組み直しに必要な現場の時間を見積もり、ツールの費用と並べて予算案に載せます。
岡崎の分析:予算表に「組み直しの工数」の行をつくる
McKinseyの調査で、高業績の組織は使うAIの幅でもそれ以外と差がありましたが、とりわけ目立つのは、AIの利用に合わせて業務の流れをどこまで組み直したかでした。ツールは買えば手に入りますが、業務の組み直しは自社の人が時間を使わなければ進みません。来期の予算表に、ツール費と並んで「業務を組み直す工数」の行があるか。これが、私たちが経営者に最初に確かめていただきたい点です。
フィールフロウでは、AIを前提にした業務の組み直し、効果の測り方の設計、来期のAI予算の組み立てについてご相談いただけます。AIを入れたものの効果が見えにくい業務をお持ちください。AI活用の業務設計について相談する
用語
- EBIT
- 利払い前・税引き前の利益。本稿で読むMcKinseyの調査は、AIの利用がこの利益にどれだけ寄与したかを回答者に尋ねています。
- 高業績の組織(AI high performers)
- McKinseyの調査での定義で、EBITの5%以上がAIの利用によると答え、かつAIから「大きな」価値を得たと答えた回答者の組織。2026年の調査では回答者の約6%です。
- ワークフローの再設計
- 既存の業務手順にAIを差し込むのではなく、AIを使う前提で業務の流れそのものを組み直すこと。McKinseyの調査では、AIの利用を理由にワークフローを根本から組み直したかを尋ねています。
よくある質問
回答者の89%がAIを使っているなら、AIの効果は広く出ているのですか。
全社の利益で見ると、そうとは言えません。AIがEBITに何らかの効果をもたらしたと答えた回答者は37%で、前年の39%からほぼ横ばいでした。EBITの5%以上をAIに帰し、大きな価値を得たと答える高業績の組織は約6%です。一方で、回答者の80%はAIで自分の生産性が上がったと答えています。
ワークフローを組み直せば、高業績の組織になれるのですか。
調査が示すのは、高業績の組織ほどワークフローを組み直したと答える割合が高いという関係で、組み直せば利益が出るという因果ではありません。高業績かどうかも回答者の自己申告に基づく分類です。本稿では、この関係を来期の予算を考える材料として読んでいます。
参考資料
この記事は、次の一次情報に基づいています。数値や記述の詳細は各資料をご確認ください。
- The state of AI in 2026: On the road to ROI(2026年版)McKinsey & Company(QuantumBlack, AI by McKinsey)mckinsey.com発行 確認
調査概要(2026年5〜6月、97カ国1,719人、GDP加重)、利用89%と拡大段階(Exhibit 1)、EBITへの効果37%、高業績の定義と約6%、目的別(Exhibit 10)、ワークフロー再設計、投資・運用費用・人員の記述を参照。URLは最新版を表示するため翌年以降は内容が替わりうる
- The state of AI in 2025: Agents, innovation, and transformation(2025年版)McKinsey & Company(QuantumBlack, AI by McKinsey)mckinsey.com発行 確認
前年との比較に使用。2025年版の調査概要(2025年6月25日〜7月29日、105カ国1,993人)、EBITへの効果39%、高業績の組織が約6%であること、全社の人員が減ると見込んだ回答者32%を参照
- AI transformers versus tinkerersMcKinsey & Company(Chart of the Week)mckinsey.com発行 確認
2025年版調査の図解。高業績の組織の半数が3年以内にAIで事業を変革すると見込み、それ以外の回答者の3.6倍であること、それ以外の回答者では「段階的な変化」の見込みが48%で最も多いことを参照
この記事を引用する
岡崎 太「AIの利用は回答者の89%、EBITへの効果は37%、高業績は6% — McKinsey「State of AI 2026」で読むワークフロー再設計の差」株式会社フィールフロウ、2026年11月16日、https://feelflow.net/reports/2026-11-mckinsey-state-of-ai-2026-high-performers/
この記事を書いた人
岡崎 太
CTO / AIアーキテクト