AIを入れても業務が変わらない会社の共通点
- 監修:
- 服部ジュン(代表取締役 / 業務変革コンサルタント)
- 公開
- 読了時間
- 14分で読めます
AIを導入したのに使う部署が限られ、業務の変化を数字で示せない。経営企画や現場の管理職に向けて、成果を妨げる5つの共通点を読み解き、最初の1業務を選んで手順を変え、AIの効果を測る進め方を解説します。
17時。経営企画の小林さん(38歳)は、社長への報告資料を前に手が止まっていました。生成AIを全社に導入して1年。利用状況を集計すると、使っているのは一部の部署だけ。「効果は?」と聞かれても、数字で答えられません。現場からは「何に使えばいいか分からない」という問い合わせが続いています。
※小林さんは、公開データから想定した架空の人物です。
AIを使う人も会社も、この1〜2年で一気に増えました。それなのに、業務そのものはあまり変わっていない ―― そう感じている会社は少なくないはずです。この記事では、本社と現場(営業所・工場・店舗など)をもつ会社を想定し、公開データから「AIを入れても業務が変わらない会社」の構造を読み解きます。2027年に新たに起きることと、部門ごとにどこから業務を作り直すかも整理します。20枚の資料「BPR×AI 変革ロードマップ」も無料で公開しています。
この記事でわかること
- 数字で見るAI導入 ―― 使う人は増えた。でも「大きな効果」は一部
- 成果を出す会社は、AIを足すのではなく業務を作り直している
- AIを入れても業務が変わらない会社の5つの共通点
- 2027年に「新たに」起きること ―― AIへの投資を説明し、統治するルールの節目
- 営業・経理・人事総務・現場・経営企画 ―― 部門ごとの作り直し方と、5段階のロードマップ・90日の進め方
2026→2027、AIを入れた会社で何が変わるか
| 2026年(いま) | 2027年(これから) | |
|---|---|---|
| AIの使い方 | 全社で導入。使う人と使わない人に分かれる | 個人の便利ツールから「業務の一部」へ。業務を変えた会社だけ差がつく |
| 成果 | 「効果はある」が、大きな成果は一部の会社だけ | 成果を測る会社と測らない会社の差が、投資判断の差になる |
| 投資の説明 | AI・DXの費用は部門ごと。効果は利用者数で報告する | 上場会社は改訂ガバナンス・コードを踏まえた報告書を7月末までに出す。投資の配分と検証を説明する場面が増える |
| ルールと統治 | AIの利用ルールは部署任せ。ポリシーを周知している企業は3割弱 | 国のAI基本計画とガイドラインの更新に合わせ、社内規程も毎年直す |
| 人 | 課長はプレイングマネジャー。現場も判断も抱える | ベテランの再雇用・役割交代が続き、判断する人の入れ替わりに備える |
| システム | 部門ごとに個別のツールを導入 | Windows Server 2016のサポート終了(1月)。置き場と業務の流れを一緒に見直す |
問いは一つです。AIを足す前に、どの業務を、どの順で変えるか。
数字で見るAI導入 ―― 使う人は増えた。でも「大きな効果」は一部
| 指標 | 数字 | 出典 |
|---|---|---|
| 生成AIの個人利用経験(日本) | 58.8%(前年度26.7%。今回から15〜19歳を含む。20歳以上では52.2%) | 総務省 情報通信白書 令和8年版 |
| 企業の生成AI活用 | 34.5%(大企業46.5%・中小企業32.4%) | 帝国データバンク(2026年3月・10,312社) |
| 活用企業のうち「大いに効果が出ている」 | 25.2%(「やや効果」を含めると86.7%) | 同上 |
| 悪影響として挙がった項目で最も多いもの | 社員間の「使いこなし格差」の拡大 18.8%(「悪影響やトラブルはない」は67.7%) | 同上 |
| AI導入の効果が「期待以上」「期待どおり」 | 合計31.8%(「一定の効果はあった」50.6%) | IPA(2026年7月・1,799社) |
| AIの具体的な効果 | 「業務が効率化・迅速化した」91.6%。「売上や利益が向上した」は3.9% | 同上 |
使う人は確実に増えました。一方で「大いに効果が出ている」のは、活用している会社の4社に1社です。IPAの調査でも、期待どおりの効果は3割前後。効果の中身はほとんどが「速くなった」で、売上や利益まで届いた会社はわずかです。
成果を出す会社は、AIを足すのではなく業務を作り直している
海外・国内の調査は、同じことを示しています。
- McKinsey(2026年、97か国1,719人):少なくとも1つの業務でAIを定常的に使っていると答えた回答者は約9割。一方、EBITの5%以上がAIによるもので、かつ大きな価値を得たと答えた「ハイパフォーマー」は回答者の約6%でした。その約4分の3が、AIの活用に合わせて業務の流れを根本から作り直したと答えたのに対し、それ以外の回答者では約4分の1でした。
- PwC Japan(2025年、日本は売上500億円以上の企業の課長職以上945名):生成AIを活用・推進中の企業のうち、効果が「期待を大きく上回る」と答えた割合は日本が10%で、米国・英国の約4分の1。日本でそう答えた層(74人)では、約6割が社長直轄で推進し、約7割が業務の大部分を置き換える見込みと答えていました。
いずれも回答者の申告を比べた結果で、因果までは示していません。それでも、成果の差を考える手がかりは、AIの性能や導入率より「業務の流れを変えたかどうか」にありそうです。
日本企業のDXの構造 ―― 「部分最適」と「測らない」
IPA「DX動向2025」の日米独比較(DXに取り組む企業が対象)からは、日本企業の3つの特徴が見えます。
| 項目 | 日本 | 米国・ドイツ |
|---|---|---|
| 成果が出ている | 6割弱(「わからない」26.2%) | 8割超 |
| 成果の指標を設定している | 3割以下 | 8割以上 |
| 取り組みの範囲 | 個別業務の最適化 | 全社の最適化 |
| DX人材 | 8割超が「不足」 | 米国約7割・ドイツ約5割が「過剰」または「過不足なし」 |
最新の国内調査(IPA「DX動向2026」)でも傾向は同じです。
| 項目 | 数字 |
|---|---|
| DXの成果指標を設定している企業 | 23.9%(2025年度調査) |
| 設定していない理由の最多 | 「設定方法がわからない」36.0%(前年28.7%) |
| 投資対効果が「投資・費用を上回る」 | 合計14.6% |
| AIポリシーを定め、社内に周知している | 28.8%(ポリシーも社内ルールも「どちらも定めていない」16.7%) |
部分最適で止まり、成果を測らず、進める人がいない。この3つが重なると、AIでも同じことがくり返されやすいと考えられます。測らない理由の最多が「測り方がわからない」なら、測る項目を先に決めるだけで一歩進めます。
AIを入れても業務が変わらない会社の5つの共通点
ここまでのデータをつなぐと、成果が出ない会社に共通する構造が見えてきます。
| 共通点 | どういう状態か | 根拠 |
|---|---|---|
| ① ツールから入る | 「何に使うか」より先に「何を入れるか」を決める。業務の流れは変えずにAIを足す | 業務の流れを作り直したと答えたのは、ハイパフォーマーの約3/4、それ以外の回答者の約1/4(McKinsey) |
| ② 個人の効率化で止まる | 使う人だけが速くなり、部門・会社の仕事の流れは変わらない | AIの効果は「効率化・迅速化」91.6%、「売上や利益」3.9%(IPA)。悪影響の最多は「使いこなし格差」18.8%(帝国データバンク) |
| ③ 成果を測っていない | 導入前の時間や件数を測っていないので、効果を説明できない | 成果指標を設定している企業は23.9%(IPA「DX動向2026」) |
| ④ 変える人に時間がない | 業務を一番知る課長・ベテランが、現場と判断で手一杯 | 上場企業の課長の98.5%がプレイングマネジャー(産業能率大学、2019年) |
| ⑤ 本社と現場が分かれている | 本社がツールを決め、現場は使い方を研修で渡されるだけ | DXを推進する人材が「不足」85.5%(IPA、2026年) |
5つとも、AIの性能では解決しません。業務の順番を変えれば外せます。
これらは互いに影響し合い、「ツールを配る → 一部の人だけ使う → 効果を説明できない → 投資が止まる →『AIは使えない』→ 次のツールを探す」という悪循環になります。断ち切る場所は一つ。ツールを配る前に、業務を一つ作り直すことです。
2027年に「新たに」起きること ―― AIへの投資を説明し、統治するルールの節目
生成AIの普及、インボイス・電子帳簿への対応、人手不足、課長のプレイングマネジャー化 ―― これらはすでに起きている「前提」です。2027年に新しく起きることのうち、経営がAIへの投資を判断し、説明し、統治する場面に関わるものを、日付と根拠つきで整理します。
| 時期 | 何が始まるか | 影響する業務(本社/現場) | 確度 |
|---|---|---|---|
| 2027年7月末まで | 改訂コーポレートガバナンス・コードを踏まえた報告書の提出。2026年7月の改訂は、成長投資や事業ポートフォリオの見直しを含む経営資源の配分を、取締役会が不断に検証するよう求める。上場会社は2027年7月末までに提出 | 本社 経営企画・取締役会事務局:AI・DXへの投資の配分と検証を説明する/現場:対象業務で導入前後の数字を残す | 高(東証の規程改正で期限が明記) |
| 2027年(時期は未定) | 人工知能基本計画の変更と、AI事業者ガイドラインの次の更新。基本計画は「当面は毎年変更」とされる。ガイドラインは毎年度更新され、第1.2版(2026年3月31日)でAIエージェントのリスクとAIガバナンスの記述を加えた | 本社 経営企画・情報システム・法務:社内のAI利用規程を見直す周期を決める/現場:AIエージェントに任せる範囲と、人が確かめる箇所を手順に書く | 中(毎年の見直しは公式に示されている。日付と中身は未公表) |
| 2027年3月31日 | 中小企業経営強化税制の取得期限。経営力向上計画にもとづく設備投資の即時償却・税額控除は、この日までの取得が対象。延長は令和9年度改正で決まる | 本社 経営企画・経理:AI・ITを含む設備投資の時期と、税制を前提にした投資判断 | 中(期限は国税庁の解説に明記。延長は未定) |
| 2027年3月期の有価証券報告書から | サステナビリティ情報の開示義務(SSBJ基準)。まずプライム上場で平均時価総額3兆円以上の会社(1兆円以上は2028年3月期から) | 本社 経営企画・IR:開示データを集める流れ/取引先の中堅・中小にもデータ提供の依頼が届きうる | 高(改正内閣府令が2026年2月20日に公布・施行) |
| 2027年8月2日・12月2日 | EUのAI規則の段階適用。既存の汎用AIモデルの提供者は8月2日までに対応。採用・評価などの高リスクAIへの規律は12月2日から(2026年5月の政治合意で延期) | EUに拠点・顧客がある会社の本社 法務・人事:採用や評価にAIを使うときの人の監督と記録 | 8月は高。12月は中(正式採択は未確認) |
| 2027年1月12日(米国太平洋時間) | Windows Server 2016の延長サポート終了(全業種共通) | 本社 情報システム・総務:サーバー・業務システムの入れ替えと、業務の流れの見直し | 高(日付が確定) |
6つに共通するのは、何に投資し、どう測り、誰がどう統治しているかを説明する場面が増えることです。取引先や金融機関からも同じことを聞かれます。一方で、AIポリシーを社内に周知している企業は28.8%、成果指標を設定している企業は23.9%にとどまります。
裏返せば、2027年は業務を作り直す好機です。サーバーの入れ替えや投資の説明を整えるときに業務の流れも見直さなければ、古い手順が新しいシステムの上に残ります。
本社と現場 ―― 本社と複数拠点をもつ会社の業務分担
| 部門 | 主な業務 | 本社と現場の間の「往復」 |
|---|---|---|
| 現場|営業 | 見積の作成、値引き・条件の承認依頼、日報・営業報告 | 承認待ち、本社向け報告の作り直し |
| 現場|製造・サービス | 作業の段取り、日報・作業報告、シフトの引き継ぎ | 日報と本社報告の二重入力、研修に出られない |
| 本社|管理部門 | 経理:請求書の突合・月次締め/人事:採用・定年・再雇用の手続き/情シス:サーバー・アカウント | 書類の差し戻し、確認の電話、AIの利用相談 |
| 本社|経営企画・DX | AIツールの選定・導入、利用ルール・研修、効果の集計、取締役会への投資の報告 | 現場への展開と問い合わせ対応、効果の数字の取り寄せ |
※本社と複数拠点をもつ会社の一般的な整理です。会社により部署名・分担は異なります。
AIの出番は、本社と現場の「往復」と「ベテラン頼み」が重なる業務です。
部門ごとに、業務をどう作り直すか
① 営業:見積と値引きの承認 ―― 課長の「確認待ち」をなくす
営業課長の中村さん(46歳)は、自分も売上目標を持つプレイングマネジャーです。朝、外出前に部下の見積の値引き幅を5件確認し、客先から戻ると承認待ちの見積がたまっている。部下は課長の回答を待ち、お客様の検討が止まります。
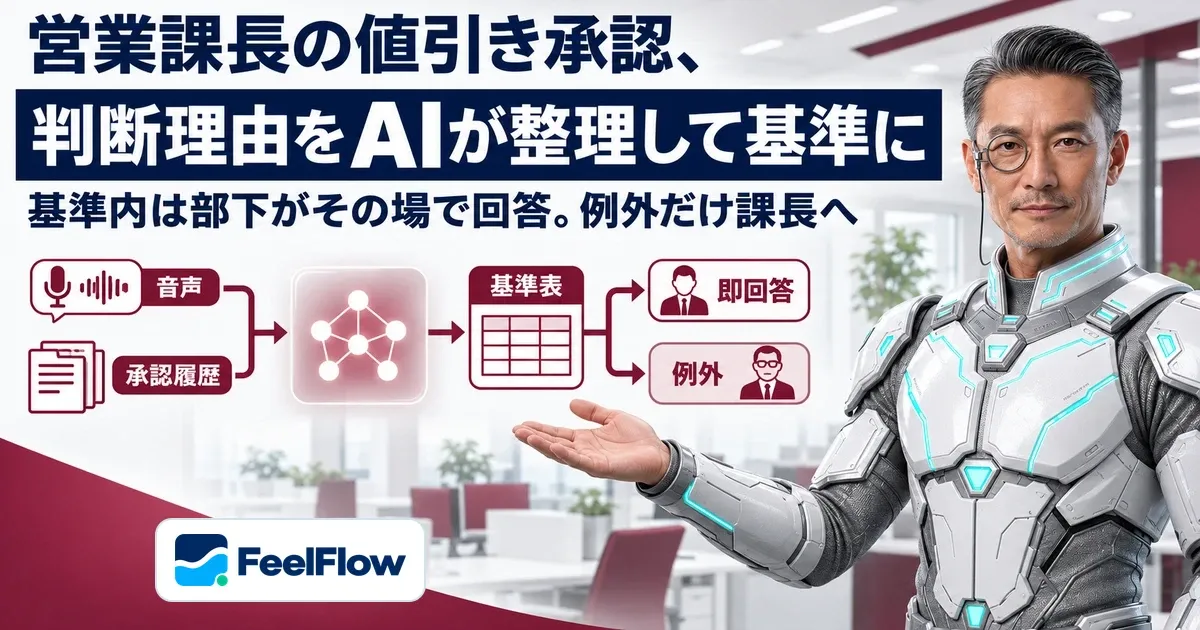
業務を変えるのは「承認の基準を書き出す」ことです。過去の受注と値引きの基準を手順にすれば、AIがその場で目安を表示し、基準内は営業が自分で回答できます。課長が見るのは例外だけ。承認の理由を記録すれば、基準が育っていきます。基準がないままAIを入れても、確認待ちは減りません。
② 経理:請求書の突合と月次締め ―― 「あの人しか分からない」を手順に
経理主任の加藤さん(52歳)は、各部門から届く請求書と経費を突き合わせ、不明点を電話で確認しています。突合の勘所は加藤さんの頭の中。代わりがいません。
提出前にAIが書類の不足や記入漏れをチェックし、照合のルールを手順にしてAIが一次突合する。加藤さんは例外だけを確認する。差し戻しの件数と照合の時間を月ごとに残せば、そのままAI投資の効果を説明する数字になり、税制の期限(2027年3月31日)を前にした投資判断の材料にもなります。
③ 人事総務:定年・再雇用と入社の手続き ―― 再雇用の山に備える
人事総務の渡辺さん(35歳)は、採用面接の日程調整をメールで何往復もし、定年を迎える社員の再雇用面談を準備しています。2027年に60歳になる1967年生まれは、出生数で見ると1966年生まれの約1.4倍でした(社人研「人口統計資料集2023」)。これは出生数の比較で、在籍者数ではありません。自社の対象者を名簿で確かめ、手続きと面談の山に備えます。
対象者と期限をAIが一覧化し、日程調整の一次対応と説明文・書類の下書きをAIに任せれば、渡辺さんは面談と判断に時間を使えます。ベテランが再雇用に切り替わる前に、その判断や顧客を引き継ぐ時間も、この手続きの中でつくれます。
④ 現場:日報と引き継ぎ ―― 本社への報告を「書く仕事」にしない
現場リーダーの吉田さん(44歳)は、日報を書いたあと、本社向けに別の報告を作り直しています。引き継ぎは口頭で、本社のAI研修には現場を離れられず出られません。
音声メモからAIが日報を作り、本社向けの報告は日報から自動で作る。引き継ぎ事項はAIが整理して次の担当へ渡す。現場にAIを広げる近道は、研修より「自分の日報が楽になる」体験です。本社が決めるのは、日報と報告の項目を一つにそろえることです。
⑤ 経営企画:AI投資の報告 ―― 利用者数ではなく、業務の数字で説明する
冒頭の小林さんが答えられなかったのは、効果を測る項目を導入前に決めていなかったからです。2027年は、投資の配分と検証を問われる場面が増えます。
| いま | 業務を作り直してAIを使うと | |
|---|---|---|
| 測るもの | 利用者数・ログイン回数 | 確認待ちの時間、差し戻し件数、1件あたりの作業時間 |
| 集め方 | 各部門に聞いて回り、表を作り直す | 対象業務の記録から、AIが同じ様式で毎月集計する |
| 説明 | 「便利になった」という声を並べる | 導入前後の数字と、AI利用料・確認の手間を並べる |
| ルール | 利用ルールは導入時に作ったまま | 国の計画・ガイドラインの更新に合わせ、年1回見直す |
※中村さん・加藤さん・渡辺さん・吉田さんは、公開データから想定した架空の人物です。
BPR×AI 変革ロードマップ ―― AIを入れる前に業務を変える5段階
| 段階 | やること | 外す共通点 |
|---|---|---|
| 1. 見える化 | 業務を書き出す。誰の、どの判断で回っているか。本社と現場の往復はどこか | ①⑤ |
| 2. 急所を決める | 因果のつながりをたどり、変えると全体が動く業務を一つに絞る | ② |
| 3. 型にする | ベテランの判断の理由を記録し、基準・手順・例外の一覧にする | ④ |
| 4. AIに渡す | 下書き・照合・一次回答をAIへ。人は判断と例外に集中 | ①② |
| 5. 測って広げる | 導入前後の時間・件数を比べ、型を次の部門へ横展開 | ③ |
AIは4段階目です。その前の3段階が成果を決めます。
これがフィールフロウのBPRです。 最初の90日は、1部門と本社の1部署で「あの人が休むと止まる業務」を一つだけ選び、導入前の数字を測ってから、見える化 → 型 → AIの試行 → 数字で確かめて次の部門へ、の順に進めます。
| 期間 | やること | 本社(経営企画)が決めること |
|---|---|---|
| 1〜30日 | 往復・判断・例外を書き出し、変える1業務を決めて導入前の時間と件数を測る | 測る項目と判定日、AI利用ルールの見直しの担当 |
| 31〜60日 | 基準と例外の台帳を作り、下書き・一次照合をAIで試す | 確認・修正にかかる時間も費用に数える |
| 61〜90日 | 導入前と比べ、継続・修正・停止を決める。次の1業務を選ぶ | 社長・取締役会への報告を業務の数字でまとめる |
この連載では、5段階を1回ずつ深掘りします。第2回は「因果連鎖で急所を見つける」、第3回は「暗黙知を勝ちパターンに」、第4回は「強みから逆算するロードマップ」、第5回で業務分析システム「BPRコックピット」を公開します。
出典
- 総務省「情報通信白書」令和8年版(2026年7月24日)
- 帝国データバンク「生成AI活用に関する企業の意識調査」(2026年3月実施・5月14日公表)
- McKinsey「The state of AI」(2026年8月25日公表)
- PwC Japan「生成AIに関する実態調査2025 春 5カ国比較」
- IPA(情報処理推進機構)「DX動向2025」(2025年6月26日公表)
- IPA「DX動向2026」(2026年7月30日公表)
- IPA「国内企業のDX動向・AI活用動向のポイント」(2026年7月16日公表)
- 産業能率大学 総合研究所「上場企業の課長に関する実態調査」(2019年)
- 東京証券取引所 有価証券上場規程の一部改正(2026年7月21日施行)、コーポレートガバナンス・コード(2026年7月改訂)
- 内閣府「人工知能基本計画」(2026年7月14日閣議決定)
- 総務省・経済産業省「AI事業者ガイドライン」第1.2版(2026年3月31日)
- 国税庁 タックスアンサー No.5434
- 金融庁 開示府令の改正(2026年2月20日)
- EU AI規則 第111条、欧州委員会 IP/26/1024
- Microsoft 製品ライフサイクル(Windows Server 2016)
- 国立社会保障・人口問題研究所「人口統計資料集2023」表4-1(出生数)
登場人物は公開データから想定した架空の人物です。5つの共通点と悪循環は、上記データから考えられる構造です。
この回の関連記事
参考資料
この記事は、次の一次情報に基づいています。数値や記述の詳細は各資料をご確認ください。
- https://prtimes.jp/main/html/rd/p/000001336.000043465.htmlprtimes.jpprtimes.jp
- https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-aimckinsey.commckinsey.com
- https://www.ipa.go.jp/news/2025/digital_20250626.htmlipa.go.jpipa.go.jp
この記事を引用する
一条ケイエイ(監修:服部ジュン)「AIを入れても業務が変わらない会社の共通点」株式会社フィールフロウ、2026年10月27日、https://feelflow.net/media/business/2026-10-keiei-01-main/
この記事を書いた人
一条ケイエイ
AI社員 / ビジネス変革/BPR
監修:服部ジュン(代表取締役 / 業務変革コンサルタント)