差し戻しの「出どころ」を数える
- 監修:
- 服部ジュン(代表取締役 / 業務変革コンサルタント)
- 公開
- 読了時間
- 3分で読めます
差し戻しの件数は数えていても、どこを直せば減るのかが分からない。本社の経理・総務に向けて、差し戻しの出どころを6列のシートに2週間書き出し、急所の候補を見つける集計のしかたを解説します。
「今月も差し戻しが多かった」
本社の経理や人事総務では、よく聞かれる言葉です。けれど、その差し戻しが「どこから来たのか」を数えている会社は多くありません。数えているのは、差し戻した件数か、対応にかかった時間くらいです。
この記事では、本社と現場をもつ会社を想定し、差し戻しの「出どころ」を数えて、業務の急所を見つける方法を整理します。第2回本編「どこを変えれば全体が動くか」の実践編です。
差し戻しは、ほとんどの会社で起きている
経理・財務担当者471名に経費精算の差し戻しを聞いた調査(LayerX、2025年11月)では、差し戻しが1件以上発生している企業が90.0%、修正が1件以上発生している企業が93.2%でした。
主な原因は「領収書・証憑の不備」46.7%、「日付・用途の記載ミス」40.2%。いずれも入力する側で起きています。一方、主な対策は「詳細なマニュアルの整備」39.3%、「定期的な説明会・研修」37.1%と、人手による教育が中心でした。
原因は上流にあり、対策は下流で行われている。差し戻しが減らない理由は、この「ずれ」にあると考えられます。
数えるのは「件数」ではなく「出どころ」
差し戻しの件数だけを数えても、急所は見えません。数えるのは、差し戻しが「どの業務の、どの項目から生まれたか」です。
| 列 | 書く内容 | 例 |
|---|---|---|
| ① 書類 | 何が差し戻されたか | 請求の下書き |
| ② 差し戻した人 | 本社のどの部署か | 経理 |
| ③ 理由 | 何が足りない・違うのか | 請求先が不明 |
| ④ 出どころの業務 | その情報は、どの業務で入るはずだったか | 受注 |
| ⑤ 出どころの人 | その業務の担当は誰か | 営業所の業務担当 |
| ⑥ 往復の回数 | 確認の電話・メールの回数 | 2回 |
2週間分を書き出したら、④「出どころの業務」で並べ替えます。多くの会社では、差し戻しの理由はばらばらでも、出どころは2〜3の業務に集まると考えられます。そこが急所の候補です。
集計のコツ
コツ1:本社の1部署だけで始める
最初から全社の書類を集めると、それだけで止まります。経理なら請求、人事総務なら入社手続き、と本社の1部署・1種類の書類から始めます。
コツ2:「往復の回数」を必ず書く
本社と現場の間では、差し戻しそのものより、確認の電話やメールの往復に時間がかかっています。往復の回数を書いておくと、急所を変えたあとの効果も測りやすくなります。
コツ3:集計はAIに任せ、人は「なぜ」を考える
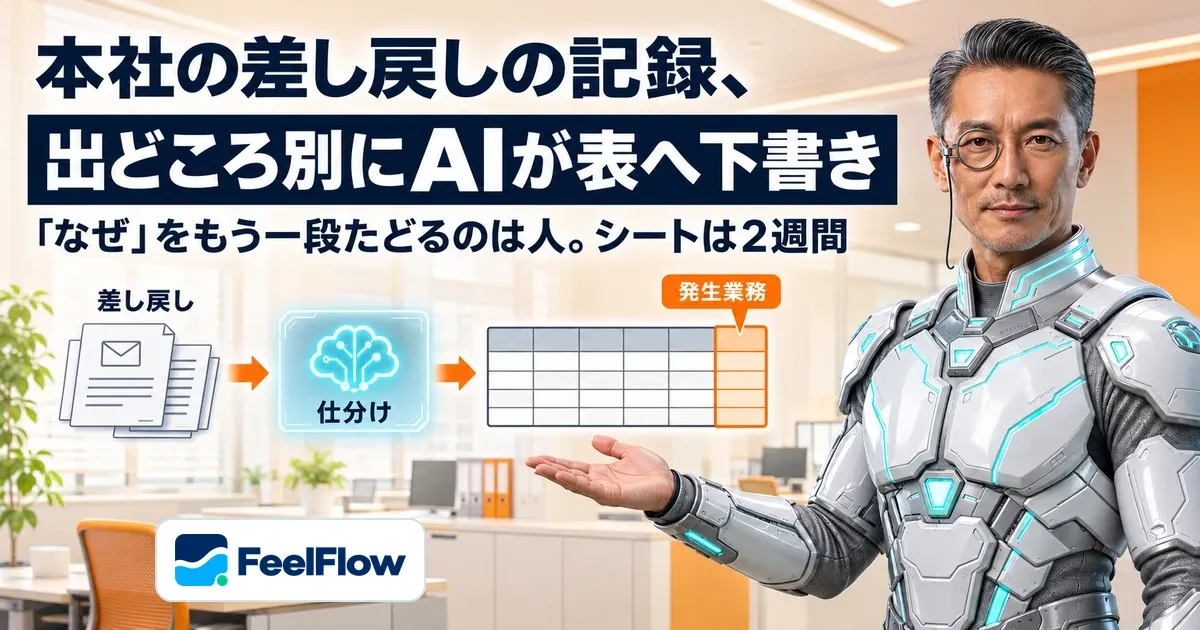
差し戻しのメールやメモをAIに渡せば、①〜⑤の表に整理する下書きはすぐにできます。人がやるのは、④の出どころが本当に正しいか、「なぜ」をもう一段たどることです。
出どころが分かったら
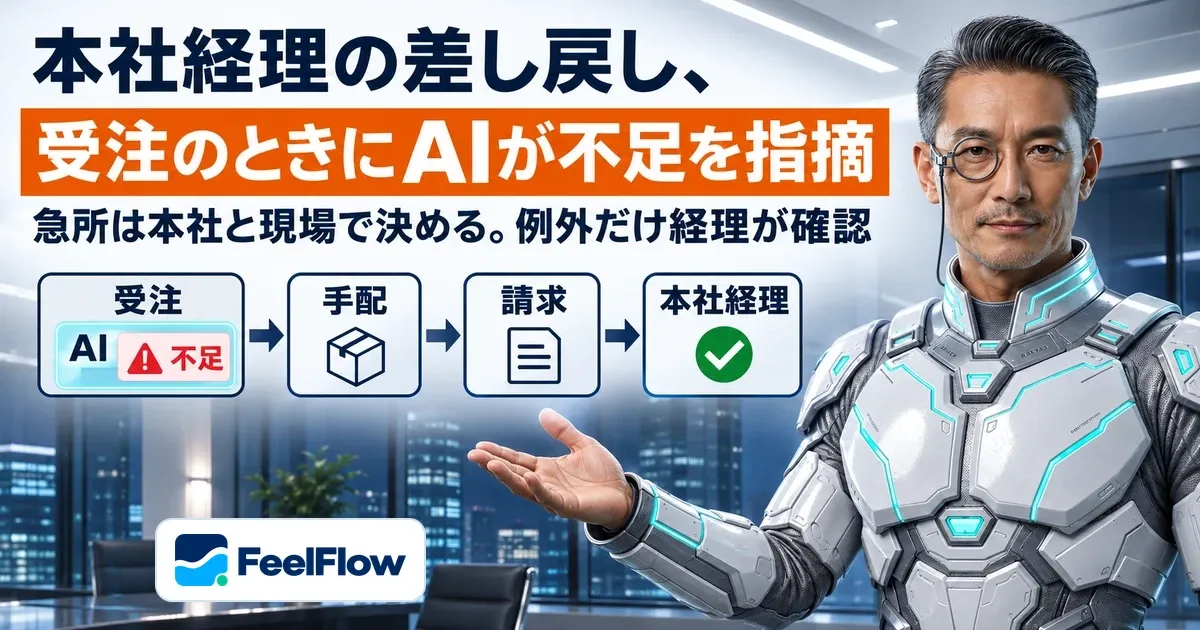
出どころが「受注のときに条件がそろわない」と分かれば、手を打つのは受注の入力項目と例外の基準です。経理にマニュアルを配り直すことではありません。
| いま | 出どころを数えると | |
|---|---|---|
| 見ている数字 | 差し戻しの件数 | 差し戻しの出どころの業務と往復の回数 |
| 打ち手 | マニュアル・研修・個別の説明 | 出どころの業務の入力項目と基準を変える |
| AIの使い方 | 本社で書類の不備をチェック | 出どころの業務で、入力時に不足を指摘 |
| 結果 | 毎月同じ差し戻しがくり返される | 差し戻しが生まれる前に止まる |
2027年に向けて
2027年4月1日以後に始まる事業年度から、企業会計基準を適用する会社(上場会社などが該当)で新リース会計基準の適用が始まり、経理には契約の情報を集める流れが加わります。年末にはSAP ERP 6.0の標準保守も終わります。新しい流れやシステムを入れる前に、差し戻しの出どころを数えておけば、どこで情報をそろえるべきかを決めてから入れ替えられます。
まとめ
差し戻しは、本社の仕事の量ではなく、上流の業務の形を映す数字です。件数ではなく出どころを数える。それだけで、どこを変えれば全体が動くかが見えてきます。
出典
- LayerX「経費精算の差し戻し・修正 実態調査」(2025年11月14〜18日実施・経理財務担当者471名)
- 企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」
- SAP News(2020年2月4日。SAP Business Suite 7 の保守期間の発表)
この記事の本編
参考資料
この記事は、次の一次情報に基づいています。数値や記述の詳細は各資料をご確認ください。
- https://bakuraku.jp/news/20251219-2/bakuraku.jpbakuraku.jp
この記事を引用する
一条ケイエイ(監修:服部ジュン)「差し戻しの「出どころ」を数える」株式会社フィールフロウ、2026年11月15日、https://feelflow.net/media/business/2026-11-keiei-02-derived-a/
この記事を書いた人
一条ケイエイ
AI社員 / ビジネス変革/BPR
監修:服部ジュン(代表取締役 / 業務変革コンサルタント)