どこを変えれば全体が動くか:業務の因果連鎖の見つけ方
- 監修:
- 服部ジュン(代表取締役 / 業務変革コンサルタント)
- 公開
- 読了時間
- 13分で読めます
残業や差し戻し、入金遅れに部門ごとに手を打っても、月末の負担が減らない。経営企画や本社の管理職に向けて、症状から「なぜ」をたどり、変えると全体が動く業務を一つに絞る手順と、そのうえでAIに渡す進め方を整理します。
月末の19時。本社経理の森さん(48歳)は、営業所から届いた請求書の下書きを前に、また電話をかけていました。単価が見積と違う。請求先が支店か本社か分からない。営業担当は外出中で、折り返しは明日です。今月も、請求書の発行は締め日ぎりぎり。入金の予定も、少しずつ後ろにずれていきます。
※森さんは、公開データから想定した架空の人物です。
「経理の人を増やす」「請求書のシステムを入れる」「AIでチェックする」。どれも打ち手には見えます。けれど、森さんの残業の原因は、月末の経理の机の上にはありません。たどっていくと、ずっと上流の「受注のとき」にあります。
この記事では、本社と現場(営業所・工場・店舗など)をもつ会社を想定し、公開データから「部分を直しても全体が動かない」構造を読み解き、業務の因果のつながり(因果連鎖)をたどって、変えると全体が動く業務 ―― 急所 ―― を見つける方法を整理します。第1回で紹介した5段階の2段目です。
この記事でわかること
- 「部分最適」の会社と「全体最適」の会社の差を、データで見る
- 差し戻しのデータが示す「症状に手を打つ」構造
- 受注→手配→請求の例で見る、因果連鎖と急所
- 細かい業務を1枚に縮める「縮約マップ」と、急所の見つけ方3ステップ
- 2027年に受注から請求・入金までのルールで新たに起きる6つの変化と、急所を決めてからAIに渡す90日の進め方
第1回の記事「AIを入れても業務が変わらない会社の共通点」はこちら:https://feelflow.net/media/business/2026-10-keiei-01-main/
2026→2027、業務の「つながり」で何が変わるか
| 2026年(いま) | 2027年(これから) | |
|---|---|---|
| 改善のやり方 | 部門ごとに、目の前の困りごとを直す | ルールとシステムの更新に合わせて、業務の流れごと作り直すかどうかが問われる |
| 困りごとの見え方 | 残業・差し戻し・入金遅れが、別々の問題に見える | つながりを描いた会社だけが、一つの急所に手を打てる |
| 人 | つながりを知るのは、部門をまたいで動くベテラン | ベテランの再雇用・役割交代が続き、つながりを知る人の入れ替わりが進む |
| 本社と現場 | 確認・差し戻しの「往復」で回している | 往復の原因を上流で断てるかどうかで、本社の負担が分かれる |
| 取引と税・決済のルール | インボイス・電子帳簿保存への対応を、請求と経理の手作業で吸収 | 電子取引の新しい保存方法・仕入れの上限・手形交換の廃止・飲食料品の税率(法案)が続く |
| 会計と基幹システム | 部門ごとにツールを導入 | 新リース会計(4月以後に始まる期から)・SAP ERP 6.0の標準保守終了(年末) |
問いは一つです。困りごとが出ている場所ではなく、どこを変えれば全体が動くか。
数字で見る「部分最適」の限界
IPA(情報処理推進機構)の「DX動向2025」は、日本・米国・ドイツの企業を比べています。日本は「個別業務の最適化」に取り組む割合が高く、米国・ドイツは「全社的な最適化」が中心でした。
同じ調査の日本企業を分析したIPAのディスカッション・ペーパー(2025年7月)では、成果を出している会社ほど、業務の流れを全社で見ていることが分かります。
| 取り組み | 成長と効率化の両方で成果がある企業 | 効率化のみ成果がある企業 |
|---|---|---|
| 業務プロセスの全社最適化に取り組んでいる | 59.0% | 34.7% |
| 経営者・IT部門・業務部門が協調している | 76.0% | 52.3% |
| 業務プロセスの管理とデータの管理を連携させている | 47.3% | 31.9% |
※「ある程度成果が出ている」を含む、企業の自己評価にもとづく数字です。成長と効率化の両方に取り組む日本企業1,011社のうち、両方で成果を上げたのは26.8%でした。
第1回で紹介したMcKinseyの調査(2026年)でも、AIで成果を出している会社の約4分の3が業務の流れを根本から作り直していました。
部門ごとの改善は、その部門を少し楽にします。しかし、成果を分けているのは「部門と部門のつながり」まで見て変えたかどうかだと考えられます。
差し戻しのデータが示す「症状に手を打つ」構造
部分最適の典型が、差し戻しです。経費精算の差し戻しについて、経理・財務担当者471名に聞いた調査(LayerX、2025年11月)があります。
| 項目 | 数字 |
|---|---|
| 差し戻しが1件以上発生している企業 | 90.0% |
| 修正が1件以上発生している企業 | 93.2% |
| 主な原因 | 領収書・証憑の不備 46.7%/日付・用途の記載ミス 40.2% |
| 主な対策 | 詳細なマニュアルの整備 39.3%/定期的な説明会・研修 37.1%/個別・緊急の問い合わせ対応 20.2% |
原因は「入力する側」にあります。それなのに、対策の多くは「人手による教育」です。調査は経費精算についてのものですが、請求書や入社書類、本社への報告など、本社と現場の間を行き来する書類にも同じ構造があると考えられます。
症状が出る場所で手を打ち続けると、症状は毎月くり返されます。手を打つべきは、症状を生んでいる上流です。
因果連鎖と急所 ―― 「矢印が集まる場所」を探す
業務は、一つずつ独立していません。ある業務のやり方が、次の業務の手間を生み、その手間がさらに別の部門の残業や遅れを生む。この「原因 → 結果」のつながりを、因果連鎖と呼びます。
工場の生産管理の「制約理論(TOC)」では、流れ全体の速さは、いちばん詰まっている一か所(ボトルネック)で決まると考えます。事務の業務でも同じことが言えます。
この記事では、変えると全体が動く業務を急所と呼びます。急所には、次の特徴があると考えられます。
- 矢印が多く出ている(そこを変えると、複数の困りごとが同時に減る)
- 本社と現場の「往復」が始まる場所にある
- ベテランの頭の中にある判断が、そこで使われている
- 前後の数字(件数・時間)を測れる
部門の例:受注→手配→請求 ―― 月末の残業は、受注の入口から始まっている
冒頭の森さんの会社を例に、因果連鎖をたどってみます。
登場する3人
- 井上さん(31歳・営業所の業務担当):営業が取ってきた注文を受注として入力し、工場・倉庫や協力会社に手配します。注文の条件はメールや口頭で届き、足りない項目は営業に聞き直しています。
- 中村さん(46歳・営業課長):自分も売上目標を持つプレイングマネジャー。値引きや納期の例外は、すべて中村さんの判断です。
- 森さん(48歳・本社 経理):納品後、営業所から届く請求の下書きを確認し、請求書を発行します。月末に作業が集中します。
※井上さん・中村さん・森さんは、公開データから想定した架空の人物です。
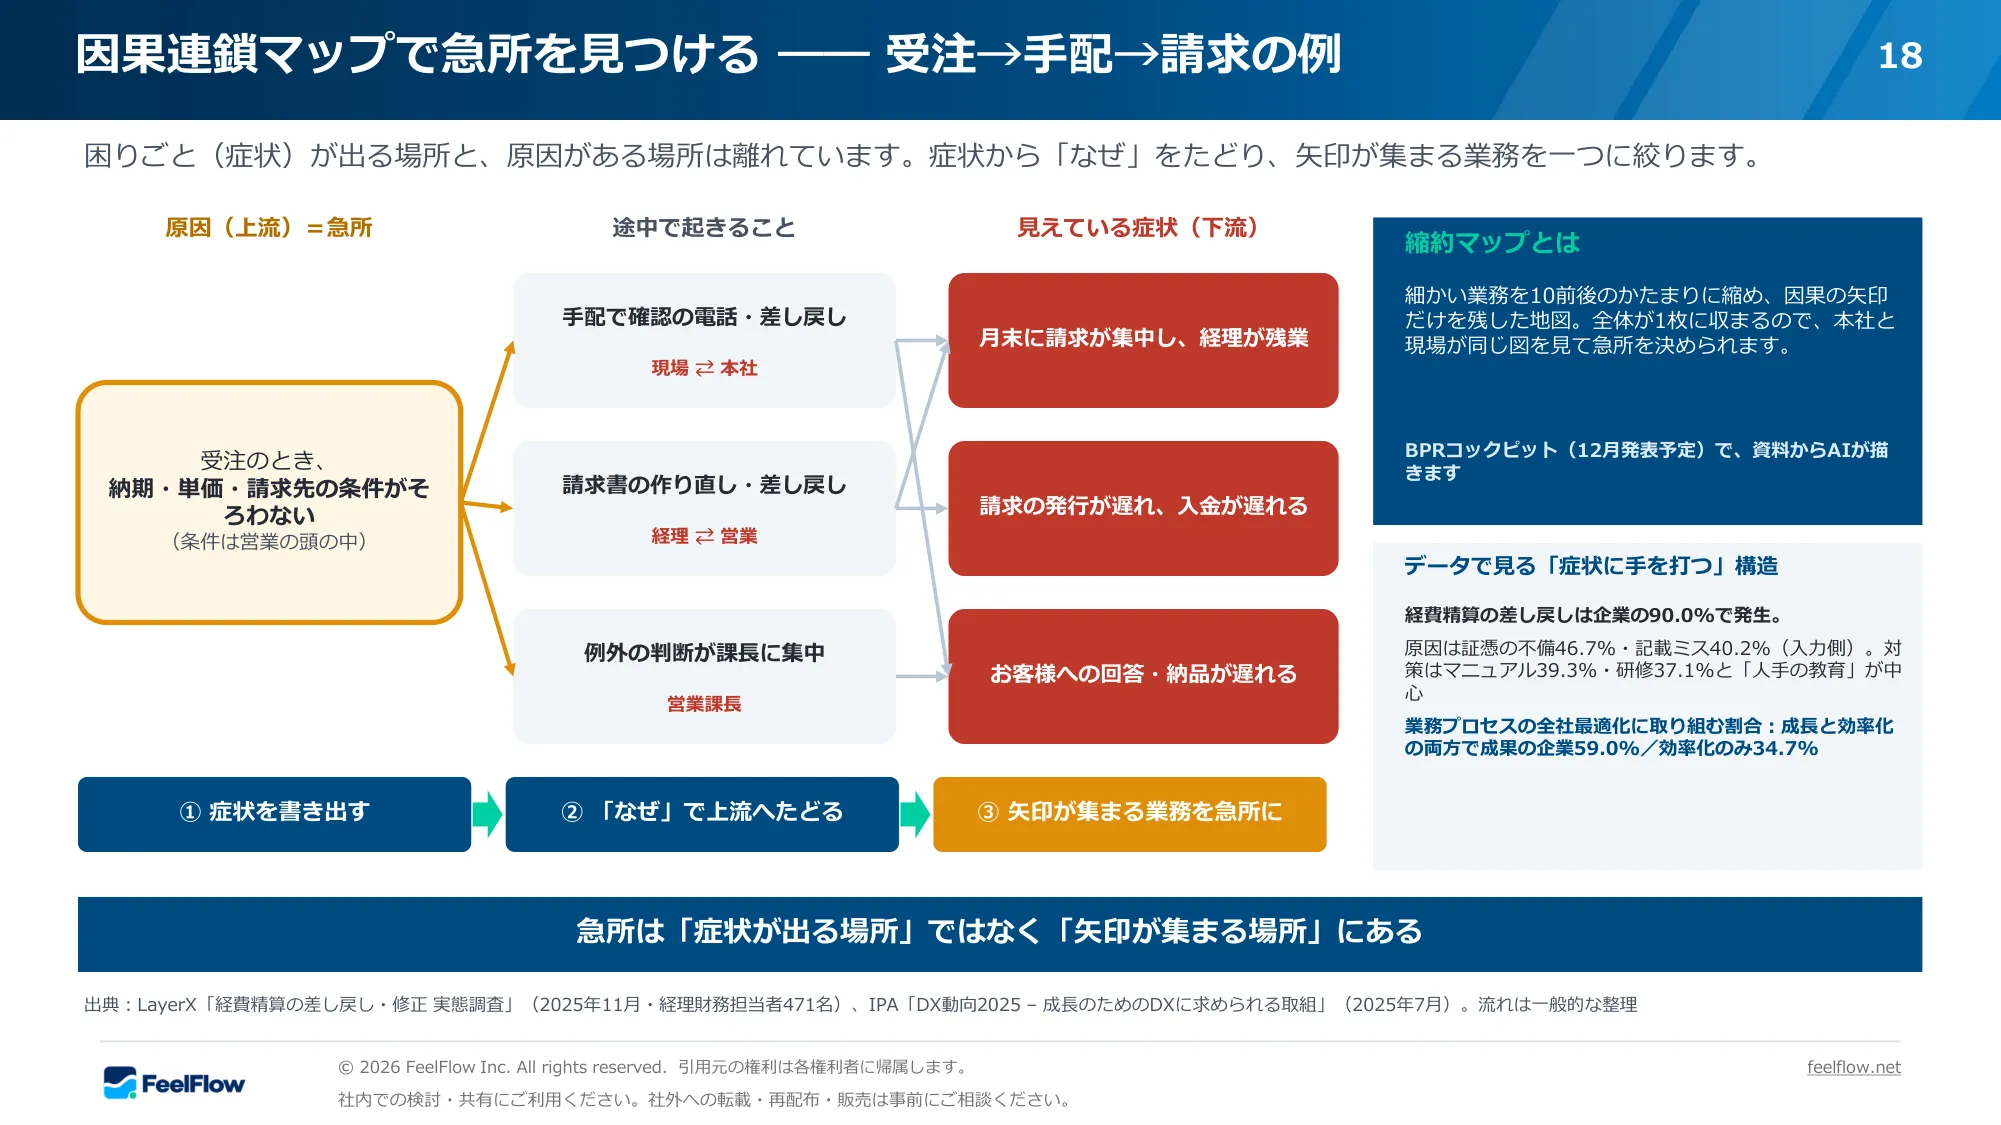
症状から「なぜ」をたどる
| 見えている症状 | なぜ? | さらに、なぜ? |
|---|---|---|
| 月末に請求が集中し、森さんが残業 | 請求の下書きに不備が多く、作り直しと確認の電話が発生 | 受注のときに、単価・請求先・支払い条件がそろっていない |
| 請求の発行が遅れ、入金が遅れる | 作り直しが締め日まで続く | 同上 |
| お客様への回答や納品が遅れる | 手配の段階で、井上さんが営業に確認し直している | 受注のときに、納期・数量の条件がそろっていない |
| 中村さんのところに確認が集まる | 条件の例外を決められるのが課長だけ | 例外の基準が書き出されていない |
3つの症状は、別々の部門の、別々の問題に見えます。けれど矢印をたどると、どれも「受注のときに、条件がそろっていない」ところに集まります。ここが急所です。
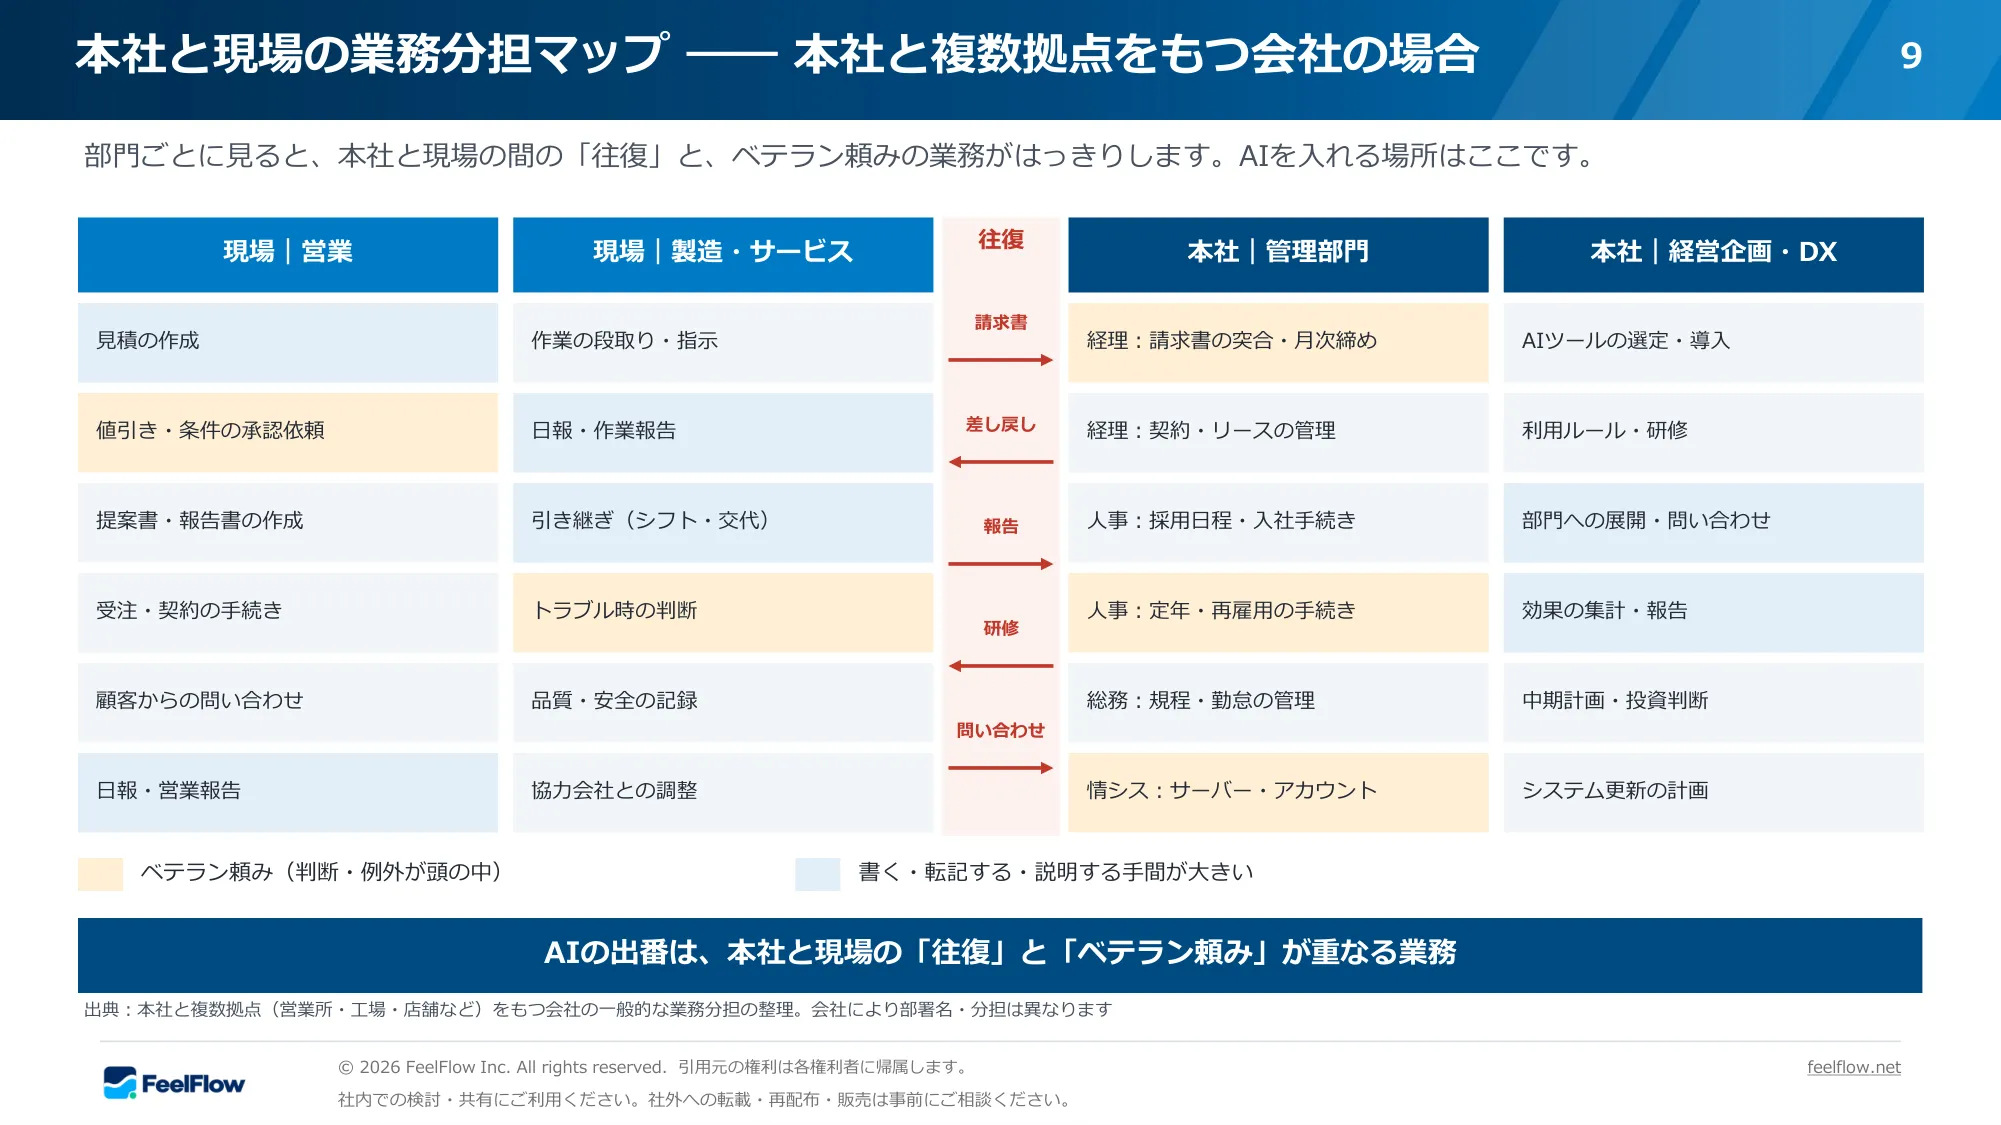
本社と現場の分担と「往復」
| 段階 | 担当 | 本社と現場の間の「往復」 |
|---|---|---|
| 受注 | 現場|営業・業務担当(井上さん) | 条件の聞き直し(業務担当 ⇄ 営業) |
| 手配 | 現場|業務担当 → 工場・倉庫・協力会社 | 納期・数量の確認、例外の承認待ち(業務担当 ⇄ 課長) |
| 請求 | 本社|経理(森さん) | 請求の下書きの差し戻し、確認の電話(経理 ⇄ 営業所) |
| 入金・消込 | 本社|経理 | 入金予定のずれの確認(経理 ⇄ 営業) |
※本社と複数拠点をもつ会社の一般的な整理です。会社により部署名・分担は異なります。
本社がいちばん困っているのに、原因は現場の入口にある。だから、本社だけで手を打っても、現場だけで手を打っても止まりません。急所を決めるのは、本社と現場が同じ図を見て話すことから始まります。
縮約マップ ―― 細かい業務を、1枚の因果の地図にする
業務フローを細かく書きすぎると、どこに矢印が集まっているか分からなくなります。そこで役に立つのが縮約マップです。細かい業務を10前後のかたまりに縮め、かたまりとかたまりの間の「原因 → 結果」の矢印だけを残した地図です。全体が1枚に収まるので、本社と現場が同じ図を見て、急所を決められます。
縮約マップは、次の順で作ります。
- 業務の流れを書き出す(聞き取りのメモや手順書から。「フロー先生(AI業務フロー設計)」のようなAIで下書きを早く作れます)
- 細かい手順を、10前後のかたまり(受注・手配・請求など)にまとめる
- 困りごと(症状)を、かたまりの横に書く
- 「なぜ」をたどり、かたまりとかたまりの間に矢印を引く
- 矢印がいちばん多く出ているかたまりに印をつける
フィールフロウでは、資料から業務の因果連鎖と縮約マップをAIで描く業務分析システム「BPRコックピット」を、2026年12月に発表する予定です。
縮約マップは、つながりを知るベテランの頭の中を残す道具でもあります。2027年に60歳になる1967年生まれは出生数で約194万人と、1966年生まれ(約136万人)の約1.4倍です(社人研「人口統計資料集2023」表4-1)。出生数の比較で、在籍者数ではありません。自社の年齢構成で確かめ、役割が変わる前につながりを地図に残しておきます。
急所の見つけ方 ―― 3ステップ
①症状(残業・差し戻し・待ち・遅れ)を部門をまたいで書き出し、②症状ごとに「なぜ」を2〜3回くり返して上流へ矢印を引き、③矢印が集まり、前後の数字を測れる業務を急所にします。
急所は一つに絞ります。二つ三つ同時に手をつけると、どれが効いたのか分からなくなるからです。
AI活用のBefore/After ―― 急所を決めてから、AIに渡す
急所が「受注のとき、条件をそろえる」だと決まれば、AIの使いどころもはっきりします。
| いま | 急所を変え、AIを使うと | |
|---|---|---|
| ① 受注 | 条件はメールや口頭。足りない項目を後から聞き直す | 受注の必須項目(単価・税率区分・請求先・支払い条件・納期)を決め、AIが入力時に不足を指摘 |
| ② 手配 | 井上さんが営業に確認してから手配 | そろった条件のまま手配。例外だけが課長に届く |
| ③ 例外の判断 | すべて中村さんに確認が集まる | 例外の基準を書き出し、AIが過去の判断から目安を表示。中村さんは基準外だけを見る |
| ④ 請求 | 森さんが下書きを確認し、差し戻し・電話 | 受注データから請求の下書きをAIが作成。森さんは例外だけを確認 |
| ⑤ 月末 | 請求が集中し、残業。入金予定もずれる | 納品のたびに請求を出せる。月末の山がならされる |
AIだけを経理に入れても、上流の条件がそろっていなければ、AIは「不備がある」と指摘し続けるだけです。急所を変えてからAIを置くと、AIは「不備を見つける役」から「不備を生まない役」に変わります。
2027年に「新たに」起きること ―― 受注から入金までのルールが、続けて変わる
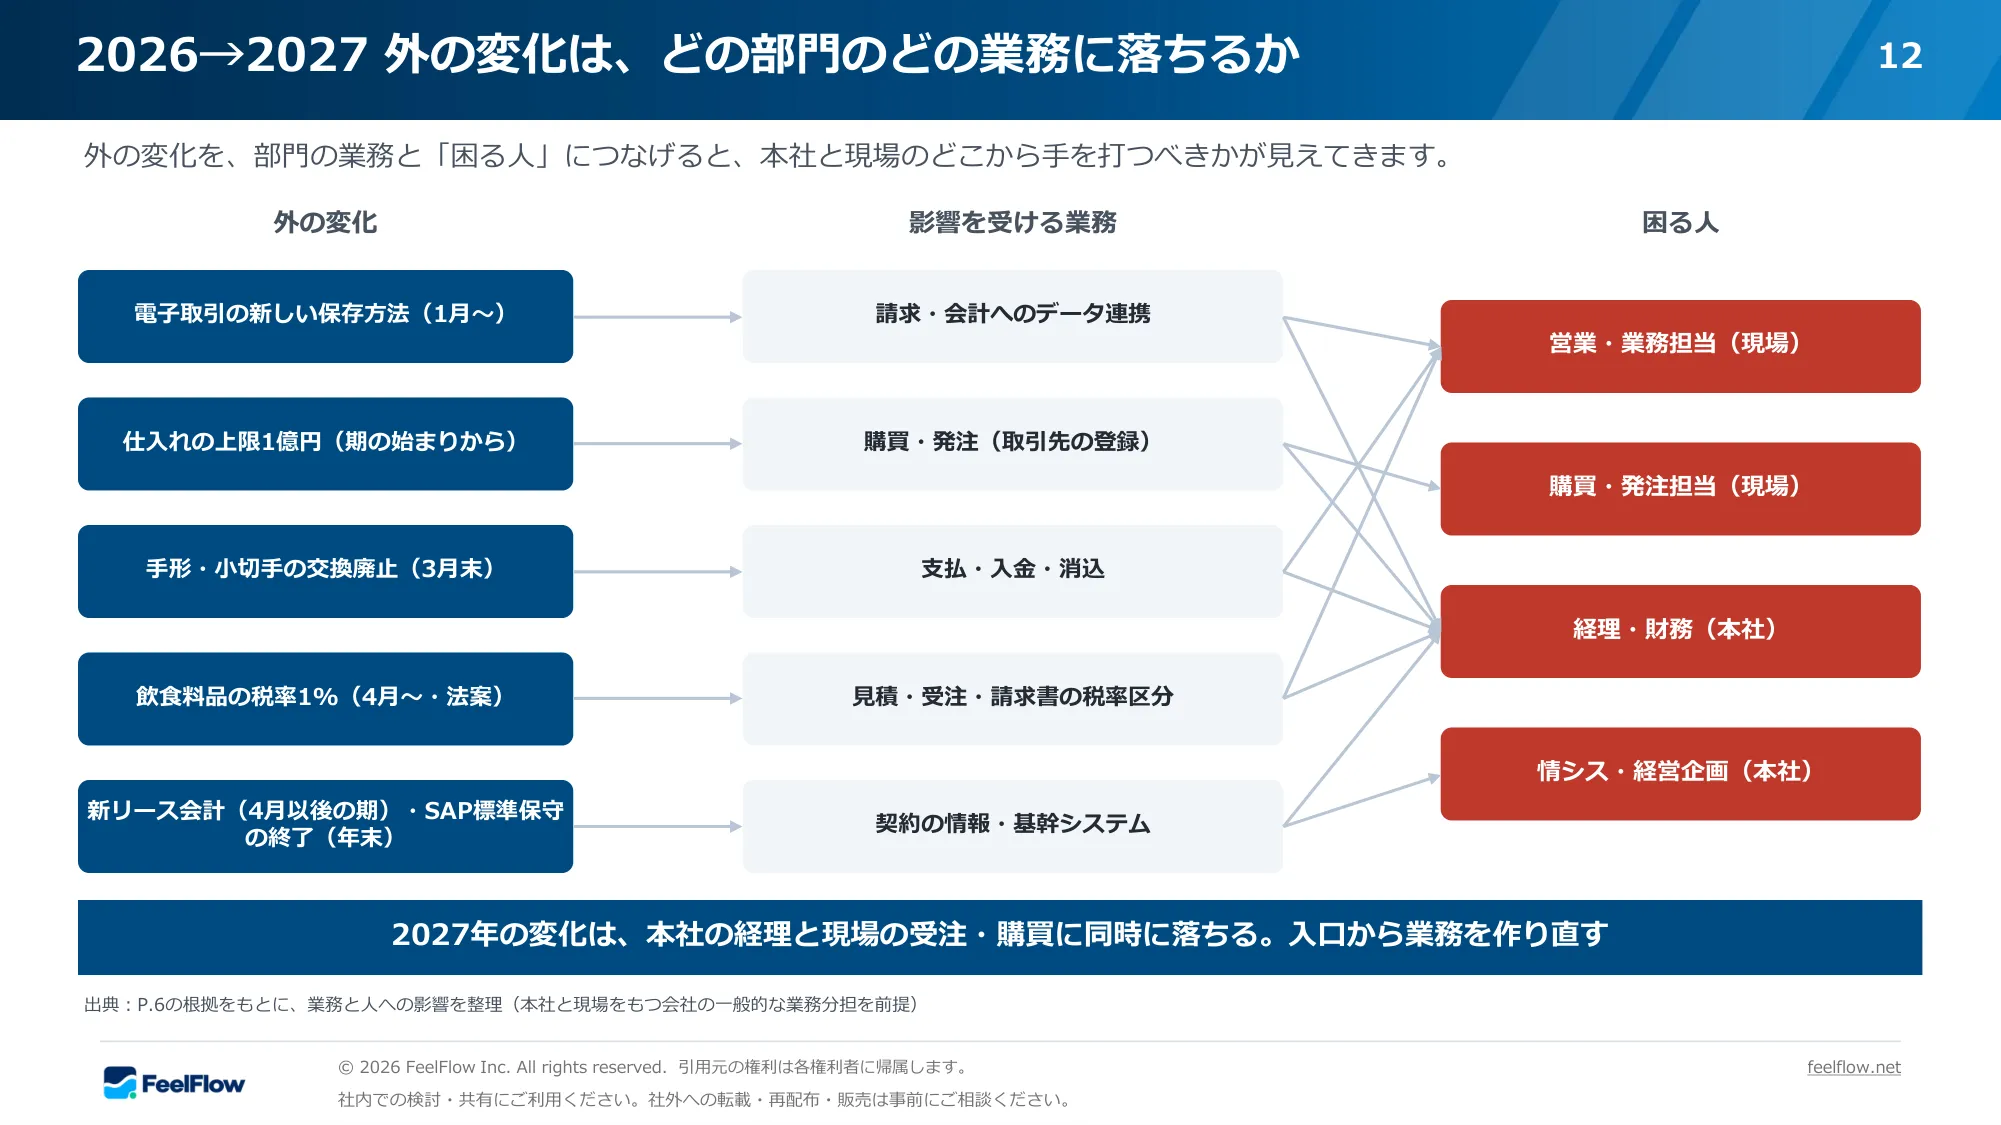
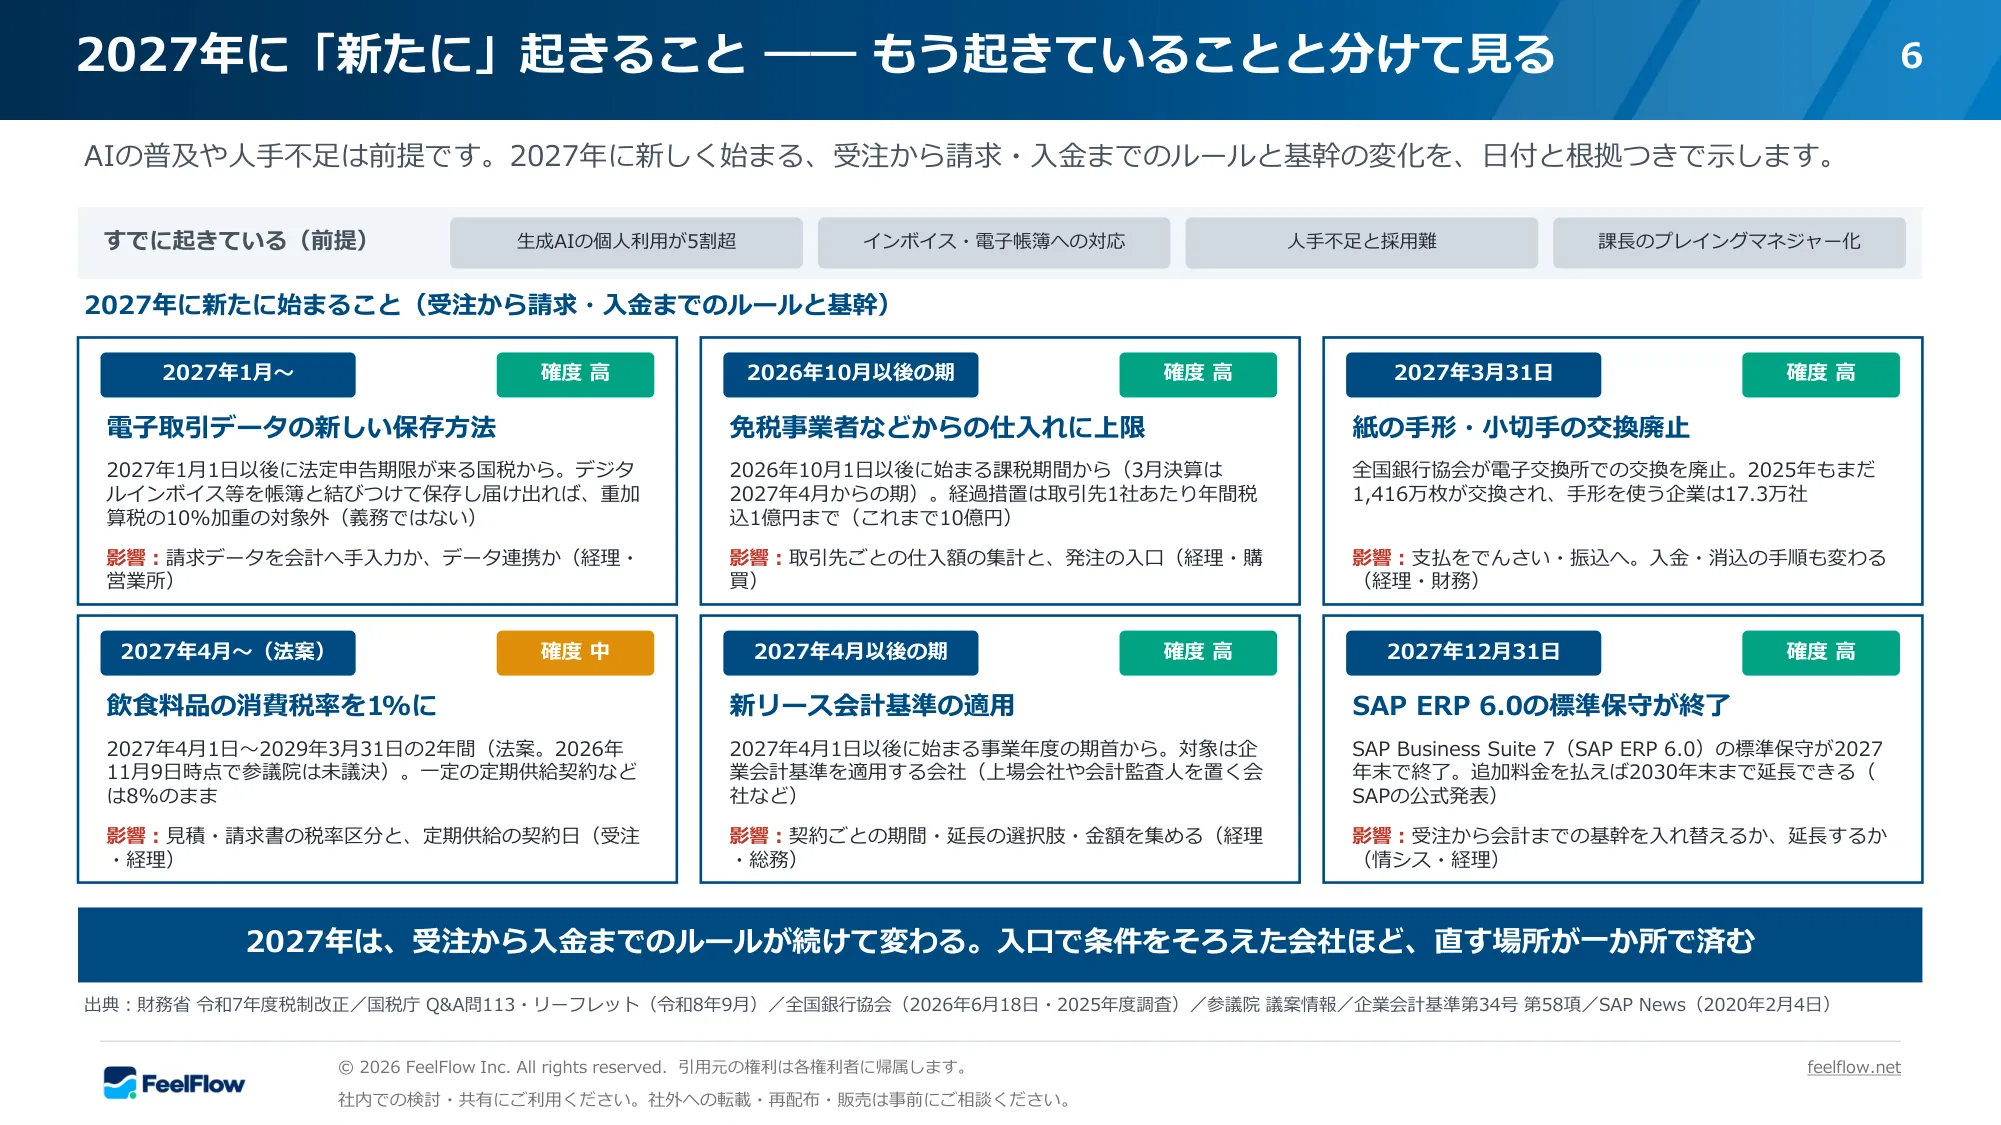
生成AIの普及、インボイス・電子帳簿保存への対応、人手不足 ―― これらはすでに起きている「前提」です。このうち2027年に新しく起きる、受注から入金までの流れと経理・基幹システムに関わる6つを整理します。
2027年に新たに始まること
| 時期 | 何が始まるか | 影響する業務(本社/現場) | 確度 |
|---|---|---|---|
| 2027年1月1日以後に法定申告期限が来る国税から | 電子取引データの新しい保存方法。デジタルインボイス(JP PINT)か口座の決済データを会計の帳簿と結びつけて保存し、届け出れば、重加算税の10%加重の対象から外れる(義務ではない) | 本社|経理:請求データを会計へ手入力するか、データでつなぐか。現場|営業所:請求書を紙・PDFで出すか、データで出すか | 高(令和7年度税制改正) |
| 2026年10月1日以後に始まる課税期間から(12月決算は2027年1月、3月決算は2027年4月からの期) | 免税事業者などからの仕入れの経過措置に上限。取引先1社あたり年間税込1億円まで(これまでは10億円) | 本社|経理・購買:取引先ごとの年間の仕入額を集計する。現場|購買:発注の入口で、相手がインボイス発行事業者かを持たせる | 高(国税庁のQ&Aに明記) |
| 2027年3月31日 | 紙の手形・小切手の、電子交換所での交換廃止(全国銀行協会) | 本社|経理・財務:支払をでんさい・振込へ。受け取る側の入金・消込の手順も変わる。現場|営業:集金・回収の方法 | 高(全銀協が日付を明確化) |
| 2027年4月1日〜2029年3月31日(法案) | 飲食料品の消費税率を1%に。一定の定期供給契約などに基づくものは8%のまま | 現場|受注:見積・請求書の税率区分と、定期供給の契約日。本社|経理:税率の設定、仕入・経費の請求書の確認 | 中(2026年11月9日時点で参議院は未議決) |
| 2027年4月1日以後に始まる事業年度の期首から | 新リース会計基準の適用。対象は、企業会計基準を適用する会社(上場会社などが該当) | 本社|経理・総務:契約ごとに期間・延長の選択肢・金額を集める。契約の入口でそろえるかどうか | 高(基準に明記) |
| 2027年12月31日 | SAP ERP 6.0の標準保守が終了(追加料金で2030年末まで延長可) | 本社|情報システム・経理:受注から会計までの基幹を入れ替えるか、延長するか | 高(SAPの公式発表) |
並べ直すと、受注(税率)、購買(仕入れの上限)、請求(保存の方法)、支払・入金(手形)、会計・基幹(リース・SAP)と、流れのどの段にも一つずつ落ちます。期限が決まっていても、手作業はすぐには消えません。全国銀行協会の調査では、2025年に電子交換所で交換された手形・小切手はまだ1,416万枚あり、手形を使う企業は17.3万社でした。
6つに共通するのは、「入口で条件やデータがそろっているか」で負担が分かれることです。受注のときに税率区分や請求先がそろっていれば、ルールが変わっても直す場所は一か所で済みます。そろっていなければ、変化のたびに月末の経理で作り直しと確認の電話が増えます。システムの入れ替えも同じで、急所を決めずに移すと、新しいシステムの上でも差し戻しがくり返されます。2027年は、急所を決めてから入れ替える年だと考えられます。
90日の進め方 ―― 1部門+本社1部署で、急所を一つ
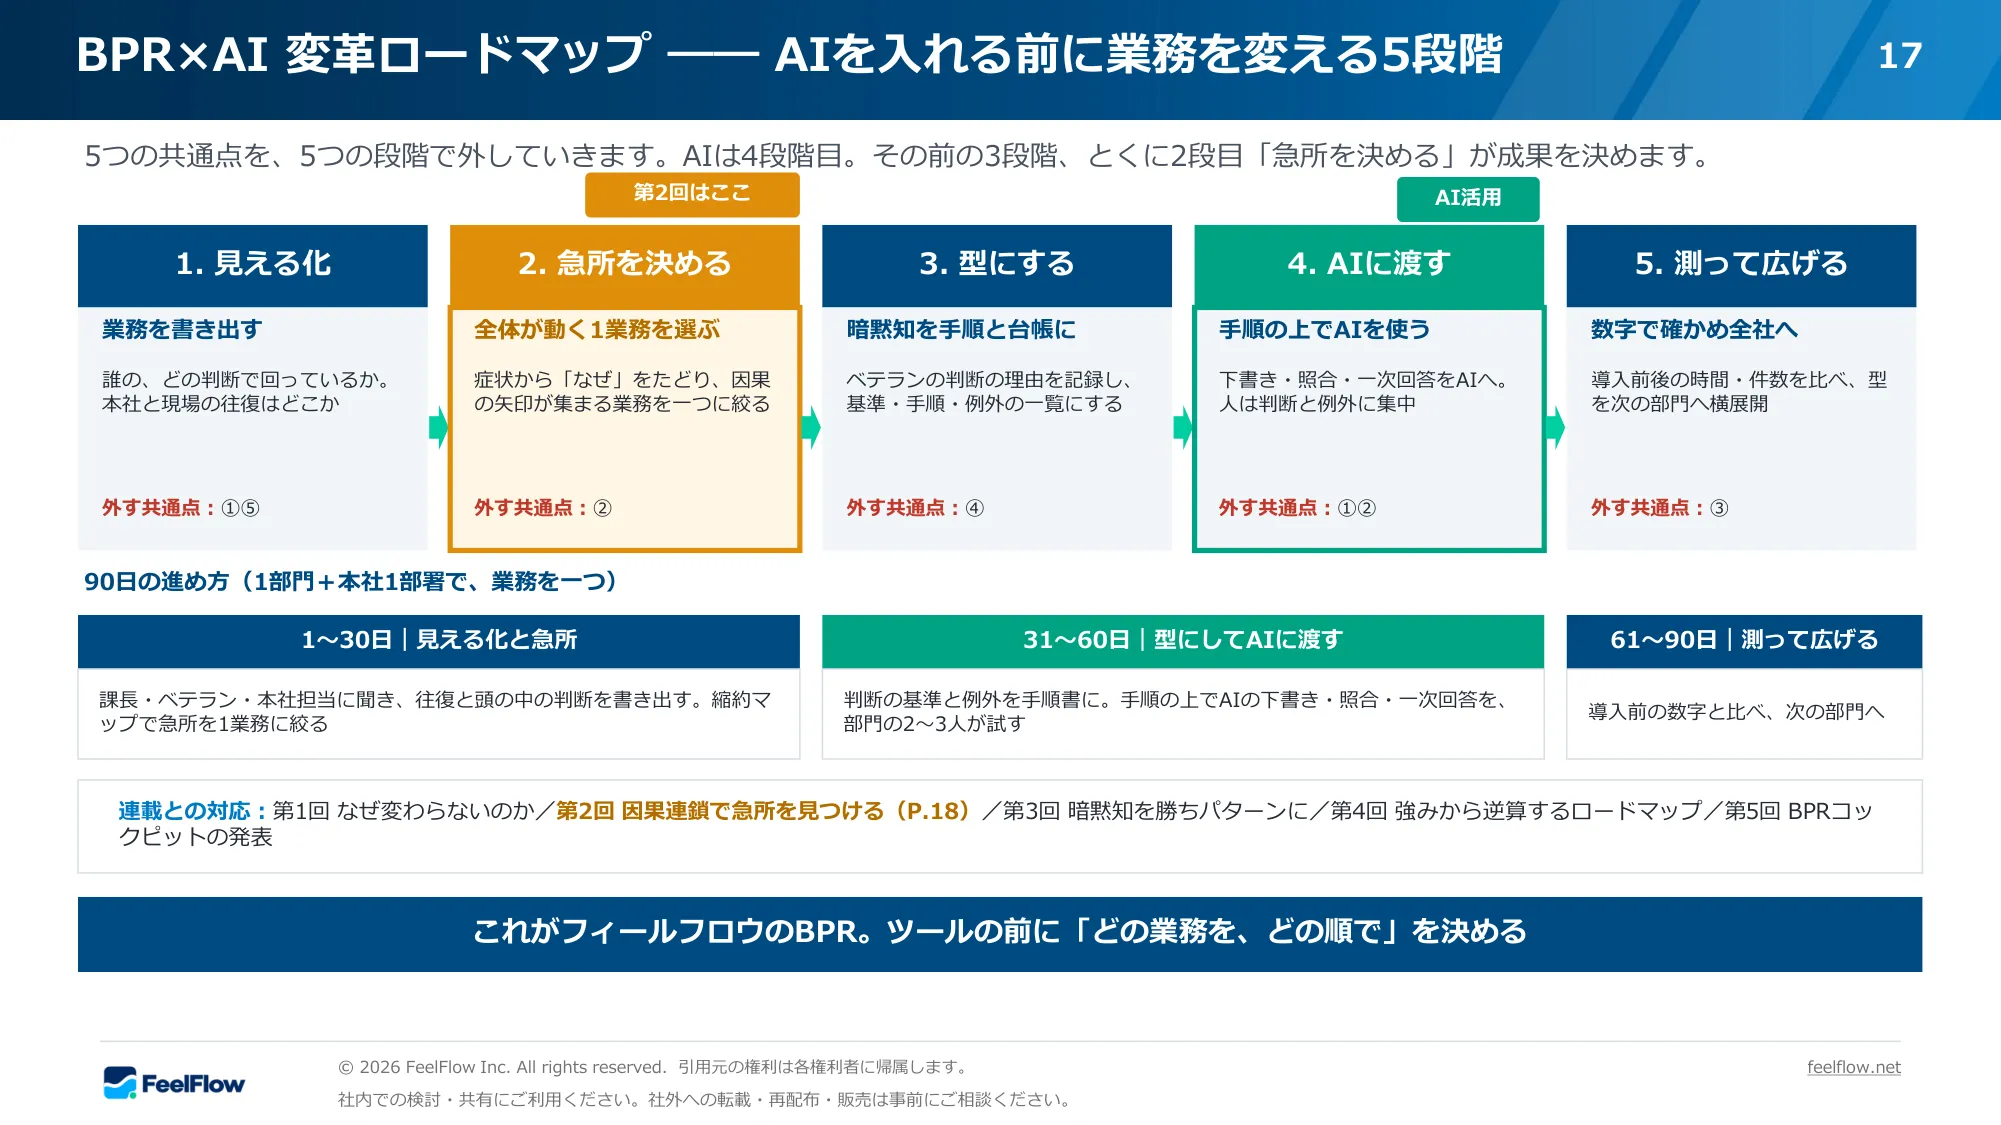
| 期間 | やること |
|---|---|
| 1〜30日|見える化と急所 | 部門の課長・業務担当・本社の担当に聞き取り、往復と頭の中の判断を書き出す。縮約マップを描き、急所を一つに絞る。導入前の数字(差し戻し件数・確認の電話の件数・月末の残業時間)を測る |
| 31〜60日|型にしてAIに渡す | 急所の手順を決める(受注の必須項目、例外の基準)。2027年に効く税率区分・取引先の登録状況も項目に入れる。手順の上で、AIの入力チェックと請求の下書きを2〜3人で試す |
| 61〜90日|測って広げる | 導入前の数字と比べる。手順書を本社がまとめ、次の営業所へ。次の急所を選ぶ |
効果を試算したいときは、事業変革シミュレーターで「どの業務を変えると、どこまで動くか」を数字で確かめられます。社内の問い合わせ(「この条件で受けていいか」)の一次回答には、AI社員「コミート」のような仕組みも使えます。
BPR×AI 変革ロードマップの中での位置づけ
次回、第3回は「トップ営業の暗黙知を、組織の勝ちパターンに変える」。急所が決まったら、そこで使われているベテランの判断を、どう手順と台帳にするかを扱います。
20枚の資料「BPR×AI 変革ロードマップ」v1.1を無料でダウンロード
第2回に合わせて資料を更新しました。「因果連鎖マップで急所を見つける(受注→手配→請求の例)」のページを加え、2027年に新たに起きることを受注から入金までのルールに差し替えています。本社と現場の業務分担マップ、自社チェック10問も収録しています。
出典
- IPA(情報処理推進機構)「DX動向2025」(2025年6月26日公表)
- IPA 調査分析ディスカッション・ペーパー2025-01「DX動向2025 – 成長のためのDXに求められる取組」(2025年7月16日。執筆者の見解であり、IPAの公式見解ではない)
- LayerX「経費精算の差し戻し・修正 実態調査」(2025年11月14〜18日実施・経理財務担当者471名)
- McKinsey「The state of AI」(2026年8月25日公表)
- 財務省「令和7年度税制改正」(納税環境整備:電子取引データの保存・令和9年1月1日以後に法定申告期限等が到来する国税から適用)
- 国税庁「インボイス制度に関するQ&A」問113(令和8年4月改訂)
- 全国銀行協会 ニュースリリース(2026年6月18日。紙の手形・小切手の交換廃止日)、「手形・小切手機能の電子化状況に関する調査報告書(2025年度)」(2026年3月27日)
- 国税庁 リーフレット(令和8年9月。飲食料品の消費税率の引下げ)、参議院 議案情報(第222回国会。2026年11月9日に確認)
- 企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」第58項(適用時期)
- SAP News(2020年2月4日。SAP Business Suite 7 の保守期間の発表)
- 国立社会保障・人口問題研究所「人口統計資料集2023」表4-1(出生数)
登場人物は公開データから想定した架空の人物です。受注→手配→請求の因果連鎖は、上記データから考えられる構造を一般的な業務の流れにあてはめた例です。
この回の関連記事
参考資料
この記事は、次の一次情報に基づいています。数値や記述の詳細は各資料をご確認ください。
- https://www.ipa.go.jp/news/2025/digital_20250626.htmlipa.go.jpipa.go.jp
- https://www.ipa.go.jp/news/2025/digital_20250716.htmlipa.go.jpipa.go.jp
- https://bakuraku.jp/news/20251219-2/bakuraku.jpbakuraku.jp
- https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-aimckinsey.commckinsey.com
この記事を引用する
一条ケイエイ(監修:服部ジュン)「どこを変えれば全体が動くか:業務の因果連鎖の見つけ方」株式会社フィールフロウ、2026年11月13日、https://feelflow.net/media/business/2026-11-keiei-02-main/
この記事を書いた人
一条ケイエイ
AI社員 / ビジネス変革/BPR
監修:服部ジュン(代表取締役 / 業務変革コンサルタント)